Zinseszinseffekt einfach erklärt: So wächst dein Geld über die Zeit
Am Anfang passiert erstaunlich wenig. Du legst Geld zurück, bekommst Zinsen und fragst dich vielleicht, was hinter diesem ominösen Zinseszinseffekt steckt und warum alle davon schwärmen. Seine Wirkung zeigt sich erst mit der Zeit: Bleiben die Zinsen angelegt, können auch sie neue Zinsen bringen.
Das Wichtigste auf einen Blick
Zinseszins entsteht, wenn gutgeschriebene Zinsen angelegt bleiben und auf diese Zinsen neue Zinsen anfallen.
Zeit spielt eine wichtige Rolle: Anfangs ist der zusätzliche Ertrag klein. Über viele Jahre kann er spürbar anwachsen.
Den Zinseszins kannst du mit einer Formel berechnen – wenn du von einem festen Zinssatz und regelmäßiger Wiederanlage ausgehst.
Bei ETFs gibt es keinen festen Zins. Wiederangelegte Erträge können ebenfalls zum Wachstum beitragen.
Kosten, Steuern und Inflation beeinflussen das Ergebnis. Eine Modellrechnung zeigt, wie der Effekt funktioniert, sagt aber keine künftige Wertentwicklung voraus.
Was ist der Zinseszinseffekt?
Du legst 1.000 € auf einem Konto an, das in unserem Beispiel 5 % Zinsen pro Jahr zahlt. Nach einem Jahr sind daraus 1.050 € geworden. Die 50 € Zinsen lässt du auf dem Konto und bekommst im zweiten Jahr etwas mehr: Die 5 % werden nun auf 1.050 € berechnet. Das sind 52,50 € Zinsen, also 2,50 € mehr als im ersten Jahr.
Diese 2,50 € sind Zinseszinsen. Der Zinseszinseffekt entsteht, wenn gutgeschriebene Zinsen angelegt bleiben und selbst wieder verzinst werden. Dadurch wächst Jahr für Jahr der Betrag, auf den sich die nächste Zinsrechnung bezieht.
Die 5 % sind eine vereinfachte Rechenannahme. Bei Wertpapieren wie zum Beispiel ETFs gibt es keinen festen Zinssatz.
Warum macht die Zeit beim Zinseszins einen Unterschied?
Im zweiten Jahr bringt dir die Wiederanlage zunächst nur 2,50 € zusätzlich. Deshalb wirkt der Zinseszinseffekt am Anfang wenig beeindruckend. Mit jedem weiteren Jahr werden aber die bisherigen Zinsen Teil des Betrags, der erneut verzinst wird. Dadurch kann der zusätzliche Ertrag mit der Zeit deutlich mehr werden.
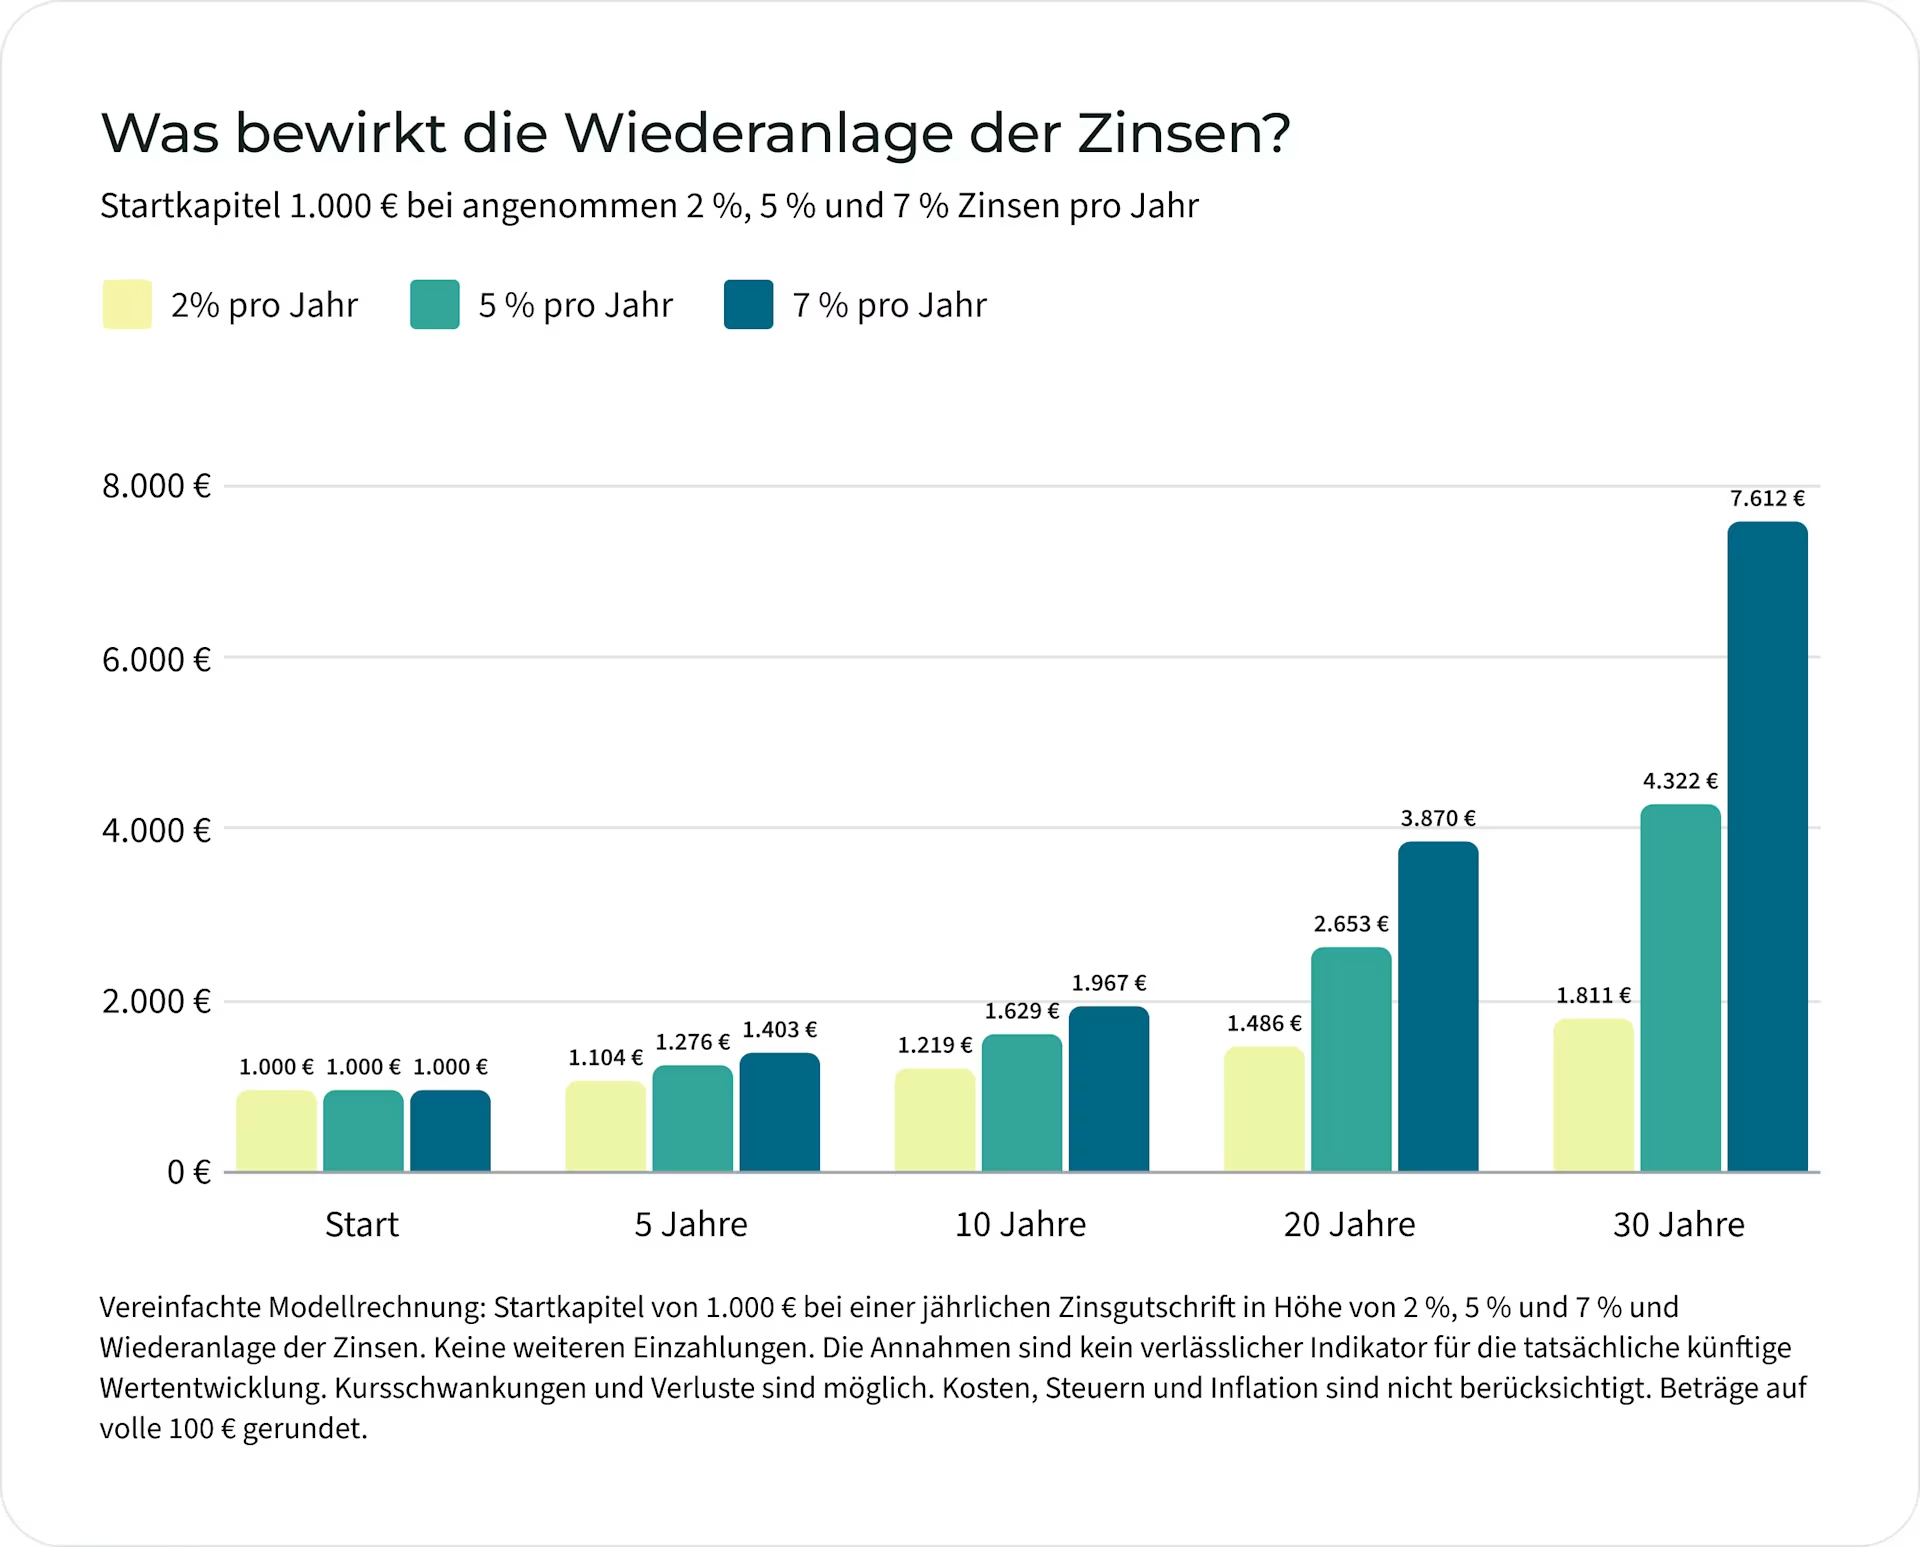
Bleiben wir bei den 1.000 € und angenommenen 5 % Zinsen pro Jahr: Nach 10 Jahren wären dein Vermögen auf rund 1.629 €, nach 20 Jahren auf rund 2.653 € gewachsen – und das obwohl du in diesem Beispiel kein weiteres Geld eingezahlt hast. Der Betrag wächst, weil die Zinsen jedes Jahr auf dem Konto bleiben.
Fun Fact: Benjamin Franklin, einer der Gründerväter der Vereinigten Staaten, dachte Zinseszinsen besonders weit. Er vermachte den Städten Boston und Philadelphia jeweils 1.000 Pfund Sterling. Das Geld sollte als verzinste Darlehen vergeben werden und über 200 Jahre weiterwirken. Tatsächlich wurden aus den Vermächtnissen später Millionenbeträge, die unter anderem Bildungsprojekten zugutekamen. (Quelle: The Franklin Institute – Benjamin Franklin’s Donor Story)
Funktioniert der Zinseszins-Effekt auch bei ETF-Sparplänen?
Beim ETF gibt es keine festen Zinsen wie auf einem verzinsten Konto. Trotzdem kann ein ähnlicher Effekt entstehen. Ein vereinfachtes Beispiel zeigt, wie: Deine ETF-Anteile sind 100 € wert. Steigt ihr Wert um 10 %, sind es 110 €. Würde der ETF danach noch einmal um 10 % an Wert zulegen, wären es 121 € – weil sich die zweite Wertsteigerung auf den neuen Wert 110 € bezieht.
Hinzu kommen mögliche Erträge aus den Wertpapieren im ETF, etwa Dividenden. Bei einem thesaurierenden ETF werden solche Erträge innerhalb des Fonds wieder angelegt. Ein ausschüttender ETF zahlt sie aus. Damit auch das ausgezahlte Geld angelegt bleibt, müsstest du es erneut investieren. Mehr dazu erfährst du in unserem Beitrag „Ausschüttende oder thesaurierende ETFs – wo liegt der Unterschied?“
Bei einem Sparplan zahlst du außerdem regelmäßig neues Geld ein. Steigt dein Depotwert, liegt das also an zwei verschiedenen Dingen: an deinen Einzahlungen und an der Wertentwicklung deiner ETF-Anteile. Beides sollte eine Modellrechnung getrennt zeigen.
Die Zahlen im Beispiel sind reine Rechenannahmen. Ein ETF steigt nicht jedes Jahr um denselben Prozentsatz; sein Wert kann auch fallen. Ein bestimmter Depotwert oder Gewinn ist deshalb nicht garantiert. Kursgewinne kannst du daher nicht mit klassischen Zinseinnahmen gleichsetzen.
Was kann den Zinseszinseffekt bremsen?
Mit den angenommenen 5 % pro Jahr lässt sich der Zinseszins leicht erklären. Wie viel dein Geld tatsächlich wächst, hängt auch von Kosten und Steuern ab. Bei Wertpapieren können Kursschwankungen das Ergebnis verändern und die Inflation beeinflusst, was du dir später für den erreichten Betrag kaufen kannst.
Wenn Kurse fallen
Bei einem ETF kann auf ein gutes Jahr ein schlechtes folgen. Verliert deine Anlage 20 % ihres Werts, reichen anschließend 20 % Gewinn nicht aus, um den Verlust auszugleichen: Dafür braucht es 25 %. Nach einem Rückgang startet die weitere Wertentwicklung von einem niedrigeren Betrag. Auch wenn du viele Jahre investierst, kannst du Verluste machen.
Wenn Kosten anfallen
Was du an Gebühren zahlst, kann nicht mehr für dich angelegt bleiben. Bei ETFs gehören dazu beispielsweise laufende Produktkosten sowie mögliche Gebühren für Sparplan und Handel. Ein kleiner jährlicher Unterschied mag zunächst kaum auffallen. Über einen langen Zeitraum kann er das Ergebnis dennoch spürbar verändern.
Wenn Erträge besteuert werden
Auch Steuern können den Betrag verringern, der dir für eine weitere Anlage zur Verfügung steht. Das ist etwa dann relevant, wenn Erträge ausgeschüttet und nach dem Steuerabzug wieder investiert werden. Wie ETFs besteuert werden, hängt von verschiedenen Regeln ab – darunter auch der Vorabpauschale – sowie von deiner persönlichen Situation.
Was bedeutet der Zinseszinseffekt für deinen Vermögensaufbau?
Wenn du deine erzielten Erträge angelegt lässt, können sie selbst weitere Erträge bringen. Über viele Jahre kann sich diese Wiederanlage spürbar auszahlen, ohne dass du zusätzliches Geld einzahlst. Der Zinseszins kann sich daher zu einem wichtigen Hebel beim langfristigen Vermögensaufbau entwickeln. Je früher du mit dem Sparen beginnst und je länger du investierst, desto stärker wirkt der Effekt.
Investierst du mit einem Sparplan, zahlst du regelmäßig weiteres Geld ein. Dein Vermögen kann damit doppelt wachsen: durch deine Einzahlungen und durch den Zinseszinseffekt wachsen. Bei ETFs wirkt der Effekt ebenfalls: Wiederangelegte Erträge aus Ausschüttungen, Dividendenzahlungen etc. können selbst weitere Erträge erzielen und zum Vermögensaufbau beitragen. Der Unterschied: Hier schwankt deine Rendite, sie ist nicht von Anfang an festgelegt und ist von Jahr zu Jahr unterschiedlich.
Fazit: Wiederanlage und Zeit
Anfangs sind es nur wenige Euro zusätzlich. Bleiben die Zinsen angelegt, werden auch sie wieder verzinst. Über viele Jahre kann dieser zunächst kleine Beitrag spürbar wachsen. Du musst dafür nicht ständig mehr einzahlen: Auch bereits erzielte Erträge können weitere Erträge bringen.
Beim Vermögensaufbau zählt deshalb auch, wie lange du Erträge angelegt lässt. Regelmäßiges Sparen, eine angemessene Rendite und Geduld können so über Jahrzehnte einen erheblichen Unterschied machen.
Häufige Fragen zum Zinseszins
Felix Coutandin-Freund
ETF-Professional
Felix ist seit über 15 Jahren am Kapitalmarkt investiert. Bei VisualVest sorgt er dafür, dass kompliziertes Finanzwissen verständlich wird.

Artikel weiterempfehlen
Du fandest den Artikel informativ oder hilfreich? Dann teile ihn gern mit Menschen in deinem Umfeld – vielleicht ist er auch für sie interessant.
Die Geldanlage in Fonds ist mit Risiken verbunden, die zu einem Verlust deines eingesetzten Kapitals führen können. Historische Werte oder Prognosen geben keine Garantie für die zukünftige Wertentwicklung. Bitte mach dich deshalb mit unseren Risikohinweisen vertraut.