Was ist ein ETF-Sparplan? Funktionsweise, Chancen und Risiken einfach erklärt
Ein ETF-Sparplan ist ein automatischer Dauerauftrag, mit dem du regelmäßig einen festen Betrag in ETFs investierst. Ähnlich wie bei deiner Miete oder deinem Streamingabo wird das Geld direkt von deinem Konto abgebucht und angelegt. Du musst also nicht jeden Monat neu auf „Kaufen“ tippen. Klingt einfach, oder?
Das Wichtigste auf einen Blick
Mit einem ETF-Sparplan investierst du regelmäßig einen festgelegten Betrag in einen ETF. Je nach Bank oder Broker kannst du bereits mit einer kleinen Sparrate starten.
Die Ausführung läuft automatisch. Sparrate, Intervall und ETF lassen sich bei vielen Anbietern flexibel ändern.
Mit einem breit gestreuten ETF verteilst du dein Geld auf viele Wertpapiere. Das reduziert Einzelrisiken, schützt aber nicht vor Verlusten.
Aktien-ETFs können stark schwanken. Ein ETF-Sparplan eignet sich deshalb vor allem für langfristige Anlageziele.
Kosten entstehen im ETF, bei der Ausführung und eventuell beim Depotanbieter.
Ein Sparplan garantiert weder Gewinne noch einen günstigen durchschnittlichen Kaufpreis.
Was ist ein ETF-Sparplan?
Ein ETF-Sparplan ist dein Dauerauftrag Richtung Börse: Du investierst regelmäßig einen festen Betrag in einen oder mehrere ETFs – zum Beispiel 50 € im Monat. Am Ausführungstag kauft dein Anbieter davon ETF-Anteile. So wird aus vielen regelmäßigen Sparraten Schritt für Schritt eine langfristige Investition. Ob damit Vermögensaufbau gelingt, hängt von der Entwicklung des gewählten ETFs ab.
ETF steht für „Exchange Traded Fund“, also börsengehandelter Fonds. Viele ETFs bilden einen Index nach, etwa den DAX, den MSCI World oder den STOXX Europe 600. Welche Wertpapiere in deinem Investment stecken und wie breit es gestreut ist, hängt vom gewählten ETF ab. Wie ETFs genau funktionieren, erfährst du in unserem Artikel „Was sind ETFs? Einfach erklärt: Funktionsweise, Vorteile und Risiken“.
Der wichtige Unterschied: Der Sparplan sagt, wie du investierst. Der ETF bestimmt, worin du investierst. Chancen und Risiken hängen deshalb vor allem vom ETF hinter deinem Sparplan ab.
Fun Fact: ETF-Sparpläne sind längst kein Nischenprodukt mehr. Allein im März 2026 wurden bei den an der Statistik teilnehmenden Banken in Deutschland rund 5,8 Millionen ETF-Sparpläne ausgeführt. (Quelle: extraETF Research, ETF-Marktstatistik, März 2026)
Wie funktioniert ein ETF-Sparplan?
Du wählst drei Dinge aus: ETF, Sparrate und Rhythmus. Danach übernimmt der Sparplan die Routine. Aus „Ich müsste mal investieren“ wird ein fester Ablauf.
So funktioniert es:
ETF auswählen: Du entscheidest dich für einen sparplanfähigen ETF.
Sparrate festlegen: Du bestimmst, wie viel Geld regelmäßig investiert wird.
Intervall wählen: Je nach Anbieter sind beispielsweise monatliche, zweimonatliche oder quartalsweise Ausführungen möglich.
Ausführung starten: Die Bank oder der Broker zieht die Sparrate von deinem Referenzkonto ein oder nutzt das Guthaben auf deinem Verrechnungskonto. Anschließend werden ETF-Anteile gekauft.
Sparplan anpassen: Bei vielen Anbietern kannst du Rate und Intervall jederzeit ändern, sowie den Sparplan pausieren oder beenden.
Wie richtest du einen ETF-Sparplan ein?
Kein Papierordner, kein Börsenticker, kein Anruf auf dem Handelsparkett: Einen ETF-Sparplan einrichten kannst du ganz einfach bei einem Anbieter deiner Wahl, nötig ist dazu nur ein Wertpapierdepot. Die Eröffnung eines Depots und das Einrichten eines Sparplans geht bei vielen Anbietern in wenigen Schritten komplett digital. Verwaltung und Anpassungen sind dabei oft auch im Online-Banking oder in der App möglich:
Depot eröffnen: Vergleiche Banken und Online-Broker und achte dabei auf das ETF-Angebot, die Kosten und Sparplan-Konditionen.
ETF auswählen: Nutze dafür zum Beispiel Name, ISIN oder WKN und vergleiche ETFs miteinander, um den ETF zu finden, der am besten zu deinen Zielen passt.
Sparplan konfigurieren: Lege Sparrate, Intervall, Ausführungstag und Starttermin fest.
Kosten und Angaben prüfen: Kontrolliere alles, bevor du den Sparplan bestätigst.
Ab welcher Rate du starten kannst, hängt vom Anbieter ab. Manche ermöglichen sehr kleine Sparraten, andere setzen eine höhere Mindestrate voraus.
Gut zu wissen: Bei VisualVest kannst du mit dem Robo-Advisor ab 25 € monatlich und mit SelectETF ab 1 € monatlich Sparpläne einrichten. Selbstverständlich kannst du deinen Sparplan jederzeit pausieren oder die Höhe der Sparrate anpassen, falls sich deine Umstände ändern.
Was bedeutet der Cost-Average-Effekt?
Mal steht dein ETF höher, mal tiefer. Kursschwankungen sind bei Investitionen am Kapitalmarkt völlig normal. Doch weil deine Sparrate gleich bleibt, kaufst du jedes Mal eine andere Anzahl an Anteilen: bei niedrigen Kursen mehr, bei hohen weniger. Über mehrere Käufe entsteht so ein durchschnittlicher Einstandspreis. Das ist der Cost-Average-Effekt oder Durchschnittskosteneffekt.
Beispiel: Was wird für 100 € gekauft?
Du investierst zweimal jeweils 100 € in denselben ETF:
Ausführung | Preis je ETF-Anteil | Gekaufte Anteile |
|---|---|---|
1. Monat | 200 € | 0,5 |
2. Monat | 100 € | 1,0 |
Der Kurs halbiert sich, deine Sparrate bleibt gleich, dafür bekommst du doppelt so viele Anteile. Insgesamt hast du 200 € investiert und dafür 1,5 ETF-Anteile erhalten. Dein durchschnittlicher Einstandspreis liegt damit bei rund 133,33 € pro Anteil. Er entspricht nicht dem einfachen Durchschnitt der beiden Kurse von 150 €, weil du beim niedrigeren Kurs mehr Anteile gekauft hast. In der Praxis können Kosten und die konkrete Abrechnung das Ergebnis beeinflussen.
Der größte Vorteil des Cost-Average-Effekts steckt weniger in der Mathematik als im Kopf: Du musst nicht jeden Monat rätseln, ob heute, morgen oder nach dem nächsten Kursrutsch der „richtige“ Moment ist, um zu investieren. Der Sparplan investiert nach Rhythmus, nicht nach Bauchgefühl. Perfekt für Menschen, die nicht jeden Tag die Börse beobachten möchten.
Trotzdem ist der Cost-Average-Effekt kein Rendite-Booster. Er verhindert keine Verluste und garantiert keinen besseren Einstieg als eine Einmalanlage. Steigen die Märkte langfristig, hat früher investiertes Geld sogar mehr Zeit, an der Entwicklung teilzunehmen. Durchschnittlich kaufen heißt eben nicht automatisch günstiger kaufen.
Häufig heißt es, ein ETF-Sparplan könne Kursschwankungen abfedern. Das stimmt nur bedingt: Du kaufst zwar zu unterschiedlichen Zeitpunkten, die bereits erworbenen ETF-Anteile schwanken aber weiterhin mit dem Markt.
Welche Vorteile hat ein ETF-Sparplan?
Läuft, auch wenn du nicht daran denkst
Ist der Sparplan eingerichtet, werden die Käufe automatisch ausgeführt. Du musst nicht jeden Monat eine neue Entscheidung treffen und auch keinen günstigen Börsentag erraten.
Du brauchst keinen großen Startbetrag
Je nach Anbieter kannst du bereits mit einer niedrigen Sparrate beginnen und mit kleinen Beträgen Vermögen aufbauen. Nicht die spektakuläre Zahl zählt, sondern eine Rate, die wirklich zu deinem Budget passt.
Erträge können neue Erträge bringen
Bleiben Erträge investiert, können sie an der weiteren Wertentwicklung teilnehmen und selbst neue Erträge erwirtschaften. Dieser Wiederanlageeffekt wird bei ETF-Sparplänen häufig als Zinseszinseffekt bezeichnet. Ganz exakt ist der Begriff bei Aktien-ETFs nicht: Es gibt keine festen Zinsen, und positive Erträge sind nicht garantiert. Über einen langen Anlagezeitraum kann die Wiederanlage trotzdem einen wichtigen Unterschied machen.
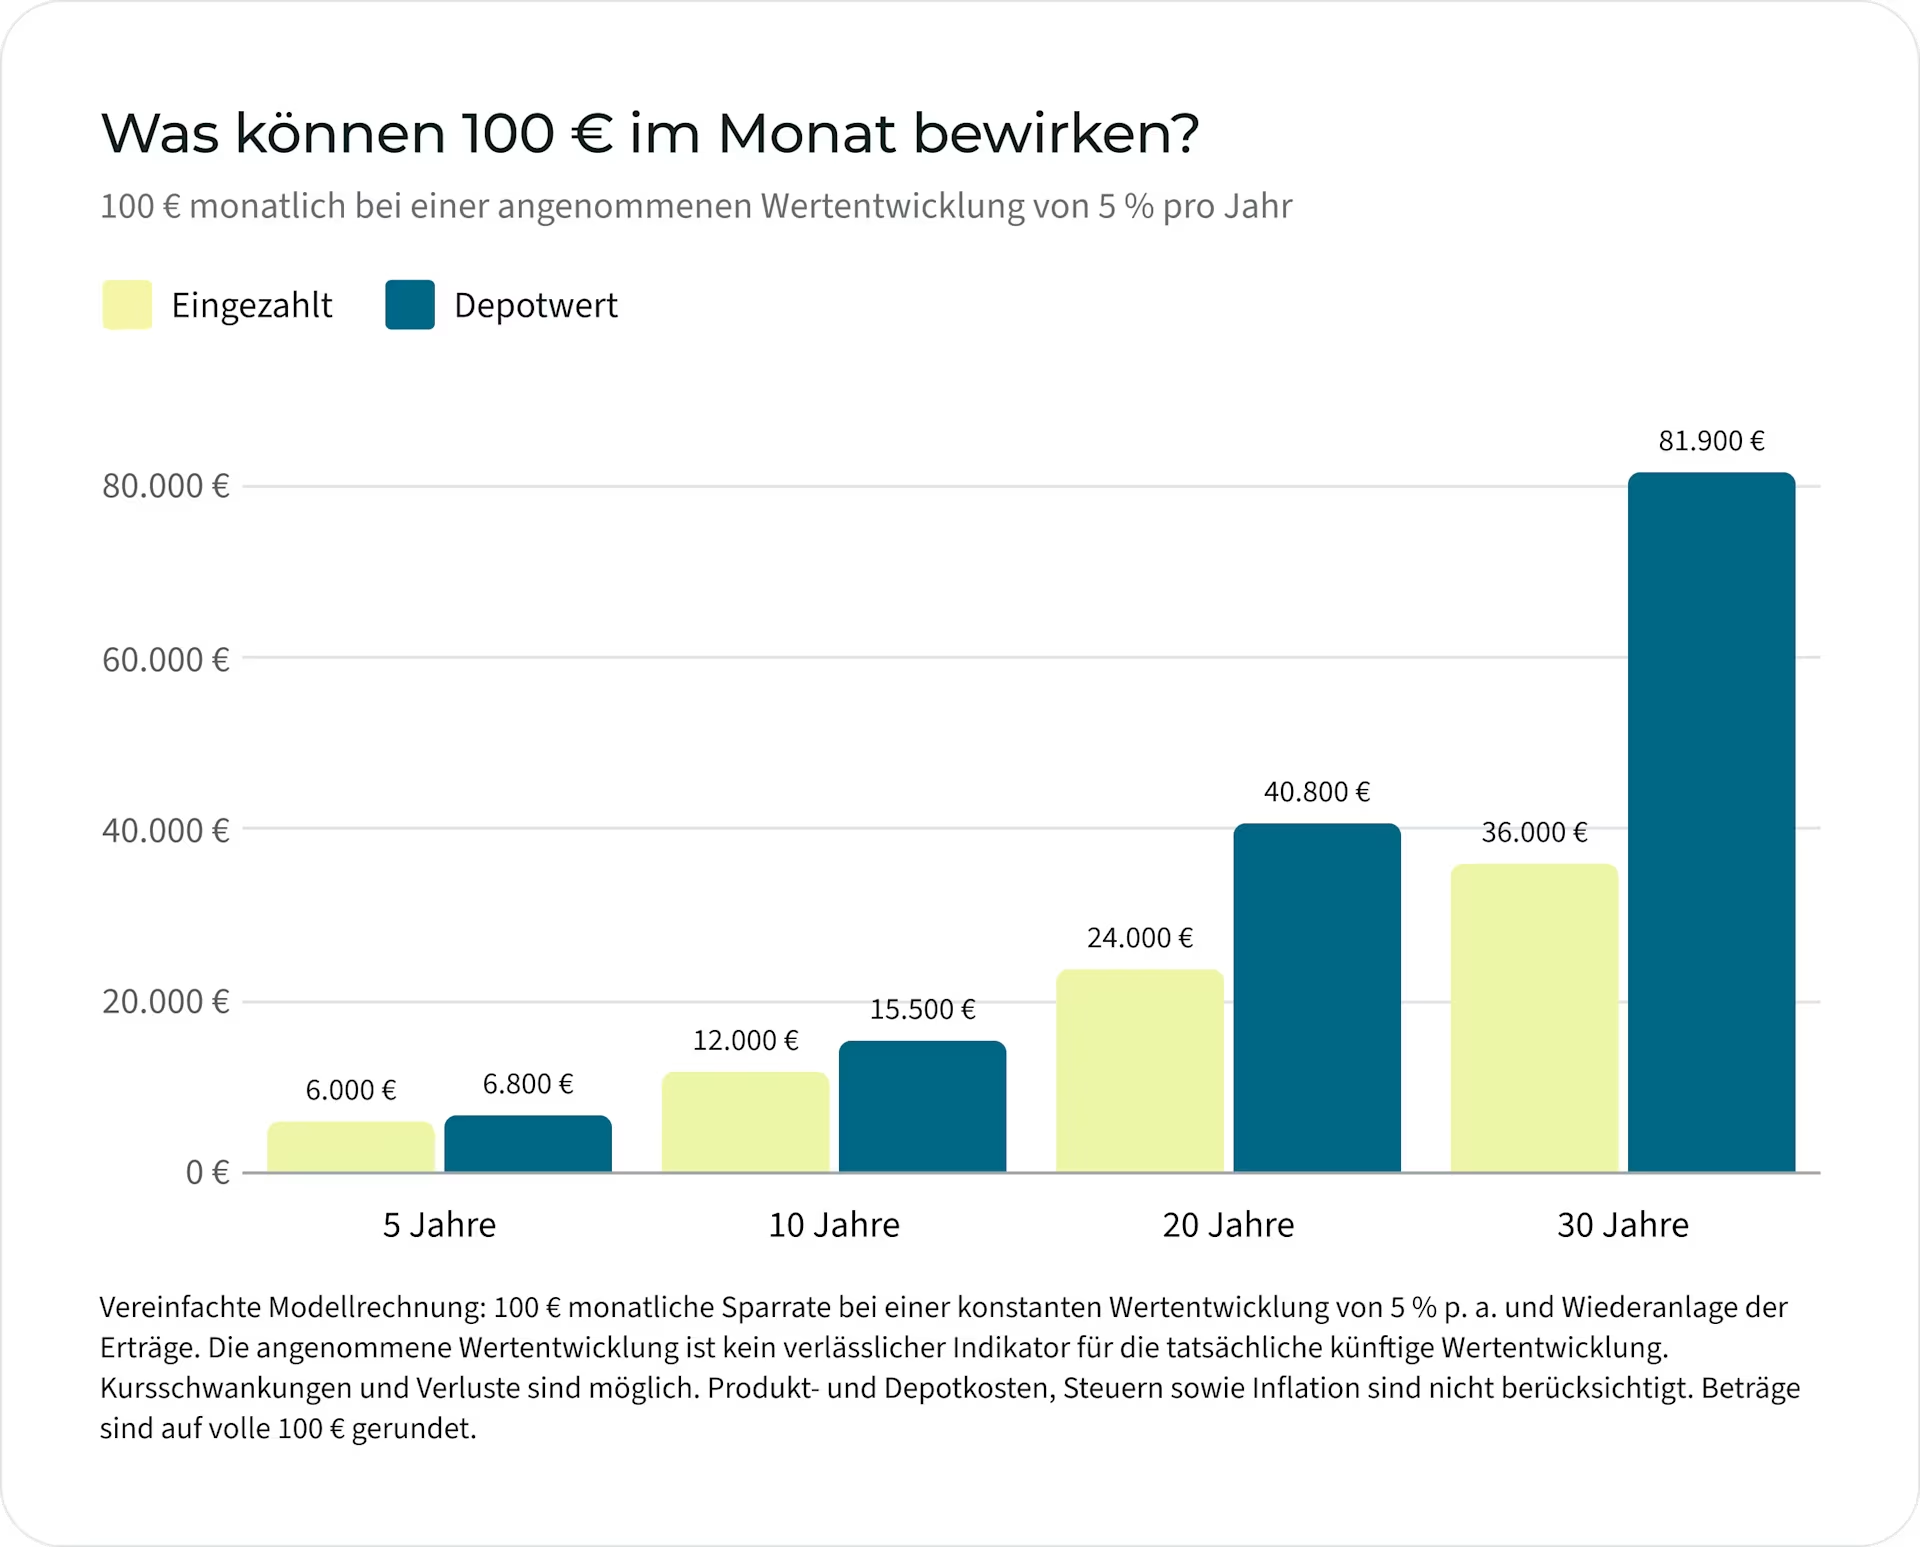
Vereinfachte Modellrechnung: 100 € monatliche Sparrate bei einer konstanten Wertentwicklung von 5 % p. a. und Wiederanlage der Erträge. Die angenommene Wertentwicklung ist kein verlässlicher Indikator für die tatsächliche künftige Wertentwicklung. Kursschwankungen und Verluste sind möglich. Produkt- und Depotkosten, Steuern sowie Inflation sind nicht berücksichtigt. Beträge auf volle 100 € gerundet.
Viele Unternehmen statt alles auf einer Karte
Mit einem breit aufgestellten ETF, zum Beispiel auf den MSCI World Index mit rund 1.300 Unternehmen aus 23 Ländern, kannst du gleichzeitig in viele Unternehmen aus unterschiedlichen Ländern und Branchen investieren. Diese breite Streuung wird Diversifikation genannt. Dadurch hängt dein Investment weniger stark von einem einzelnen Wertpapier ab. Allgemeine Marktrisiken bleiben bestehen.
Dein Sparplan darf sich mit deinem Leben ändern
Erster Job, Umzug, längere Reise oder plötzlich höhere Kosten: Dein Budget bleibt nicht für immer gleich. ETF-Sparpläne haben keine feste Laufzeit. Du kannst die Rate deines ET-Sparplans in der Regel daher jederzeit ändern, Ausführungen pausieren oder den ihn beenden.
Weniger Management kann weniger kosten
ETFs kommen meist ohne aktives Fondsmanagement aus und können deshalb günstiger sein als aktiv verwaltete Fonds; beide Arten unterscheiden sich damit vor allem in Verwaltung und Kosten. Trotzdem ist ein ETF-Sparplan nicht automatisch kostenlos: Einige Anbieter bieten kostenlose ETF-Sparpläne an, bei anderen können pro Ausführung Transaktionskosten von bis zu mehreren Euro anfallen. Kosten können daher die Rendite schmälern.
Welche Chancen und Risiken hat ein ETF-Sparplan?
Ein ETF-Sparplan bietet dir die Chance, langfristig an der Entwicklung der gewählten Märkte teilzunehmen. Wie hoch die Rendite ausfällt, lässt sich jedoch nicht vorhersagen. Auch Verluste sind möglich.
Automatisch investieren klingt entspannt. Automatisch Gewinne machen wäre noch besser, funktioniert aber nicht. Ein ETF-Sparplan ist keine Spareinlage, sondern eine Investition am Kapitalmarkt. Ihr Wert kann steigen, aber auch fallen.
Den möglichen Renditechancen stehen deshalb verschiedene Risiken gegenüber:
Marktrisiko: Kursverluste durch allgemeine wirtschaftliche Entwicklungen oder (geo-)politische Krisen.Fällt der abgebildete Markt, verliert in der Regel auch der ETF an Wert.
Konzentrationsrisiko: Themen-, Branchen- oder Länder-ETFs können stark von wenigen Unternehmen oder Marktsegmenten abhängen.
Währungsrisiko: Anlagen in fremden Währungen können durch Wechselkursbewegungen beeinflusst werden.
Ausfallrisiko: Der Emittent einer Anleihe oder eine Bank wird zahlungsunfähig bzw. ein Unternehmen meldet Insolvenz an.
Zinsänderungsrisiko: Steigende Marktzinsen führen in der Regel zu fallenden Kursen bei bestehenden Anleihen – auch Aktien reagieren auf Zinsänderungen.
Produktspezifische Risiken: Anlageklasse, Index, Replikation und weitere Merkmale bringen zusätzliche Risiken mit sich.
Dementsprechend kann es bei der Investition zu Kursschwankungen und Verlusten kommen. Ein langer Anlagehorizont gibt dir mehr Zeit, schwache Marktphasen auszusitzen. Er ist aber kein Schutzschild gegen Verluste. Wer in einen ETF-Sparplan investiert, sollte also auch Verlustphasen aushalten können.
Gut zu wissen: Das Vermögen eines ETFs gilt grundsätzlich als Sondervermögen und ist vom Vermögen der Fondsgesellschaft getrennt. Wird die Fondsgesellschaft insolvent, fällt das Fondsvermögen daher nicht in ihre Insolvenzmasse. Wird deine Depotbank insolvent, kannst du grundsätzlich die Herausgabe deiner ETF-Anteile oder die Übertragung auf ein anderes Institut verlangen. Dieser Schutz bewahrt dich jedoch nicht vor Kursverlusten. Guthaben auf einem Verrechnungskonto gilt dagegen meist als Bankeinlage und ist in der Regel bis 100.000 € je Person und Bank gesetzlich abgesichert. Welches Sicherungssystem konkret greift, hängt vom Anbieter und vom Kontomodell ab.
Für wen kann ein ETF-Sparplan sinnvoll sein?
Du willst regelmäßig Geld zurücklegen, aber nicht jeden Monat einzelne Aktien auswählen? Du planst langfristig und hältst es aus, wenn dein Depot zwischendurch auch mal schwankt? Dann kann ein ETF-Sparplan Teil deiner langfristigen Anlagestrategie sein – beispielsweise für den Vermögensaufbau oder die Altersvorsorge.
Nicht in einen Aktien-ETF gehört dagegen Geld, das schon für die nächste Wohnung, ein Auslandssemester oder eine andere baldige Ausgabe verplant ist. Denn der Markt kennt deinen Kalender nicht. Die Kurse können genau dann fallen, wenn du das Geld brauchst.
Wichtig ist deshalb nicht nur die Frage „ETF-Sparplan – ja oder nein?“. Entscheidend ist auch, welcher ETF zu deinem Ziel, deinem Zeithorizont und deiner Risikobereitschaft passt.
Welche ETFs eignen sich für einen Sparplan?
„Sparplanfähig“ ist ein technisches Merkmal, kein Qualitätssiegel. Denn ein enger Branchen-ETF wird durch die monatliche Ausführung nicht plötzlich breit gestreut. Stelle dir daher immer die Frage: Was bildet der ETF ab? Passt er zu meiner Anlagestrategie, meinem Anlageziel und meiner Risikobereitschaft? Du kannst dich bei deiner Suche nach dem passenden ETF an folgenden Rubriken orientieren:
Index und Streuung
Breite Aktienindizes verteilen das Investment auf viele Unternehmen. Beispiele sind globale Indizes, die Industrie- und teilweise auch Schwellenländer abdecken. Ein Länder-, Branchen- oder Themenindex ist meist stärker konzentriert. Mehrere ETFs machen ein Portfolio nicht automatisch breiter. Überschneiden sich die enthaltenen Unternehmen, investierst du teilweise mehrfach in dieselben Werte.
Anlageklasse
Aktien-ETFs bieten andere Chancen und Risiken als Anleihen-, Rohstoff- oder Geldmarkt-ETFs. Der Begriff ETF ist nur die Verpackung. Wie riskant der Inhalt ist, hängt von der Anlageklasse und dem konkreten Index ab.
Kosten
Vergleiche nicht nur die laufenden Fondskosten. Auch Ausführungsgebühren, Depotentgelte, Spread und weitere Kosten können eine Rolle spielen.
Ausschüttend oder thesaurierend
Ein ausschüttender ETF zahlt Erträge an dich aus. Ein thesaurierender ETF legt sie innerhalb des Fonds automatisch wieder an. Dadurch bleiben die Erträge investiert und können selbst an der weiteren Wertentwicklung teilnehmen. Dieser Wiederanlageeffekt wird häufig als Zinseszinseffekt beim ETF-Sparplan bezeichnet. Ausschüttungen kannst du ebenfalls wieder investieren. Der Effekt hängt deshalb nicht allein von der Ertragsverwendung ab, sondern davon, ob die Erträge investiert bleiben. Mehr dazu erfährst du in unserem Vergleich ausschüttende oder thesaurierende ETFs.
Replikationsmethode
Physische ETFs bilden ihren Index durch den Kauf von Wertpapieren nach. Synthetische ETFs nutzen dafür ein Tauschgeschäft, einen sogenannten Swap. Beide Methoden haben Vor- und Nachteile. Die Replikationsmethode allein entscheidet nicht darüber, ob ein ETF zu dir passt. Wie beide Varianten funktionieren, erfährst du in unserem Artikel über physische und synthetische ETFs.
Fondsvolumen und Anbieter
Auch Fondsgröße, Auflagedatum, Tracking Difference und die Bedingungen des Anbieters können für den Vergleich relevant sein. Der ETF mit der niedrigsten Gesamtkostenquote (TER) ist deshalb nicht automatisch der passendste.
Wie hoch sollte die monatliche Sparrate sein?
25 €, 100 € oder 500 €? Die richtige Sparrate steht in keiner Tabelle. Sie ist der Betrag, den du langfristig regelmäßig investieren kannst, ohne Geld für Miete, Alltag oder absehbare Ausgaben zu blockieren. Eine erste Orientierung bietet die 50-30-20-Regel. Wie sie funktioniert, erfährst du in unserem Artikel zur 50-30-20-Regel.
Diese Fragen helfen bei der Einschätzung:
Wie viel bleibt nach deinen festen und variablen Ausgaben übrig?
Welche Ausgaben stehen in den nächsten Jahren an?
Hast du eine ausreichend verfügbare Reserve für Unvorhergesehenes?
Wie stark darf dein investiertes Geld zwischenzeitlich schwanken?
Kannst du die Rate auch in teureren Monaten aufbringen?
Eine kleine Rate, die jeden Monat realistisch ist, schlägt einen XXL-Plan, den du nach drei Ausführungen wieder stoppst. Wächst dein finanzieller Spielraum, kann die Sparrate mitwachsen – als flexible Möglichkeit für regelmäßiges Investieren.
ETF-Sparplan oder Einmalanlage: Was ist besser?
100 € monatlich vom Gehalt investieren oder 10.000 € auf einen Schlag anlegen? Ein ETF-Sparplan und eine Einmalanlage führen dein Geld unterschiedlich in den Markt. Beim Sparplan investierst du regelmäßig kleinere Beträge. Bei der Einmalanlage ist ein größerer Betrag sofort vollständig investiert. Welche Unterschiede das in der Praxis macht, zeigt die Tabelle:
ETF-Sparplan | Einmalanlage |
|---|---|
Regelmäßige Beträge werden nach und nach investiert. | Ein vorhandener Betrag wird auf einmal investiert. |
Das Geld gelangt schrittweise in den Markt. | Das gesamte Geld nimmt sofort an Gewinnen und Verlusten teil. |
Käufe erfolgen zu unterschiedlichen Kursen. | Für den gesamten Betrag gilt ein Einstiegszeitpunkt. |
Passt häufig zu laufendem Einkommen. | Kommt infrage, wenn bereits Kapital vorhanden ist. |
Der Sparplan fühlt sich oft vorsichtiger an, ist aber nicht automatisch risikoärmer: Auch die bereits gekauften Anteile schwanken mit dem Markt. Bei einer Einmalanlage ist das gesamte Kapital früher investiert. Das hilft bei steigenden Kursen und fühlt sich bei einem direkten Kursrutsch entsprechend unangenehm an. Beide Varianten lassen sich kombinieren.
Welche Kosten entstehen bei einem ETF-Sparplan?
0 € Sparplangebühr“ klingt nach kostenlos. Ist es aber nicht zwingend. Welche Kosten anfallen, hängt auch von deiner Bank oder deinem Broker ab.
Kosten können auf drei Ebenen entstehen:
Im ETF: Die laufenden Kosten werden unter anderem über die Total Expense Ratio (TER) ausgewiesen und aus dem Fondsvermögen entnommen.
Bei der Ausführung: Einige Banken und Broker führen bestimmte ETF-Sparpläne ohne Ausführungsgebühr aus. Andere verlangen einen festen oder prozentualen Betrag.
Beim Anbieter: Je nach Preismodell können Depot-, Service- oder weitere Gebühren anfallen.
Hinzu kommt der Spread, also die Differenz zwischen Kauf- und Verkaufskurs. Was hinter TER, Spread und weiteren Gebühren steckt, erklären wir ausführlich in unserem Artikel über ETF-Kosten.
„Kostenloser ETF-Sparplan“ bedeutet daher meist nur: keine Ausführungsgebühr. Der ETF selbst und der Handel können trotzdem Kosten verursachen. Prüfe außerdem, ob das Angebot dauerhaft gilt oder an Bedingungen geknüpft ist. 0 € auf dem Preisschild heißt nicht 0 € Gesamtkosten.
Welche Steuern fallen bei einem ETF-Sparplan an?
Auch der automatische Sparplan muss am Finanzamt vorbei. Ausschüttungen, die Vorabpauschale und Gewinne beim Verkauf können steuerpflichtig sein. In Deutschland unterliegen steuerpflichtige Kapitalerträge grundsätzlich der Kapitalertragsteuer von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Ein Freistellungsauftrag sorgt dafür, dass deine Bank den Sparer-Pauschbetrag beim Steuerabzug berücksichtigt. Bei bestimmten Fonds kann außerdem eine Teilfreistellung gelten. Führst du dein Depot bei einem deutschen Anbieter, wird die Steuer in der Regel automatisch berechnet und abgeführt. Bei einem ausländischen Depot musst du dich häufig selbst um die Erklärung der Erträge kümmern. Tiefergehende Informationen zum Thema Besteuerung findest du in unserem Artikel „ETF-Steuern einfach erklärt.“
Steuerregeln und Freibeträge können sich ändern. Prüfe deshalb die jeweils geltenden Angaben. Bei individuellen Steuerfragen hilft eine Steuerberatung.
Fazit: Der Sparplan nimmt dir das Kaufen ab, aber nicht die Entscheidung
Ein ETF-Sparplan verwandelt einen guten Vorsatz in einen festen Ablauf: Rate festlegen, Ausführung starten, regelmäßig ETF-Anteile kaufen. Das funktioniert bei vielen Anbietern schon mit kleinen Beträgen und lässt sich anpassen, wenn sich dein Leben oder dein Budget verändert.
Doch ein Dauerauftrag an der Börse ist noch keine Anlagestrategie. Ob dein Sparplan zu einer durchdachten Investition wird, entscheidet nicht der Rhythmus, sondern vor allem der ETF dahinter. Anlageziel, Risiko, Diversifikation und Kosten sollten zusammenpassen. Eine bestimmte Rendite garantiert dir auch der beste Sparplan nicht.
FAQ: Häufige Fragen zum ETF-Sparplan
Felix Coutandin-Freund
ETF-Professional
Felix ist seit über 15 Jahren am Kapitalmarkt investiert. Bei VisualVest sorgt er dafür, dass kompliziertes Finanzwissen verständlich wird.

Artikel weiterempfehlen
Du fandest den Artikel informativ oder hilfreich? Dann teile ihn gern mit Menschen in deinem Umfeld – vielleicht ist er auch für sie interessant.
Die Geldanlage in Fonds ist mit Risiken verbunden, die zu einem Verlust deines eingesetzten Kapitals führen können. Historische Werte oder Prognosen geben keine Garantie für die zukünftige Wertentwicklung. Bitte mach dich deshalb mit unseren Risikohinweisen vertraut.