Was ist Inflation? Ursachen, Auswirkungen und Bedeutung für dein Geld
Dein Gehalt ist gerade auf dem Konto gelandet. Die Zahl sieht gut aus – bis Miete, Einkauf und Monatsabo abgehen. Plötzlich reicht derselbe Betrag für weniger als früher. Dein Geld ist nicht verschwunden. Es hat nur einen Teil seiner Kaufkraft verloren. Dahinter steckt die Inflation. Sie entscheidet mit, was dein Erspartes später noch wert ist – und warum Geld zurücklegen allein nicht immer reicht.
Das Wichtigste auf einen Blick
Inflation lässt die Preise steigen und dein Geld an Kaufkraft verlieren.
Sie kann durch hohe Nachfrage, knappe Waren oder steigende Kosten entstehen.
Gemessen wird sie mit einem Warenkorb, der typische Ausgaben abbildet.
Sind die Zinsen niedriger als die Inflation, verliert dein Erspartes real an Wert.
Für langfristige Ziele können Investitionen eine wichtige Rolle spielen. Sie bieten Chancen auf eine Wertentwicklung oberhalb der Inflationsrate.
Was ist Inflation und warum wird dein Geld weniger wert?
100 € bleiben 100 €. Die entscheidende Frage ist: Was bekommst du dafür?
Steigen die Preise für Waren und Dienstleistungen im Durchschnitt, sprechen wir von Inflation. Für denselben Geldbetrag kannst du dir dann weniger kaufen als vorher. Dein Geld verliert an Kaufkraft.
Dabei kommt es auf den allgemeinen Preisanstieg an. Wird nur ein bestimmtes Smartphone oder Konzertticket teurer, ist das noch keine Inflation. Erst wenn die Preise in vielen Bereichen im selben Zeitraum steigen – beispielsweise für Lebensmittel, Energie, Mobilität und Freizeit –, erhöht sich das allgemeine Preisniveau.
Inflation einfach erklärt: Was passiert mit 100 €?
Angenommen, ein typischer Einkauf kostet dich heute 100 €. Steigen die Preise innerhalb eines Jahres um 3 %, kostet dich derselbe Einkauf ein Jahr später 103 €.
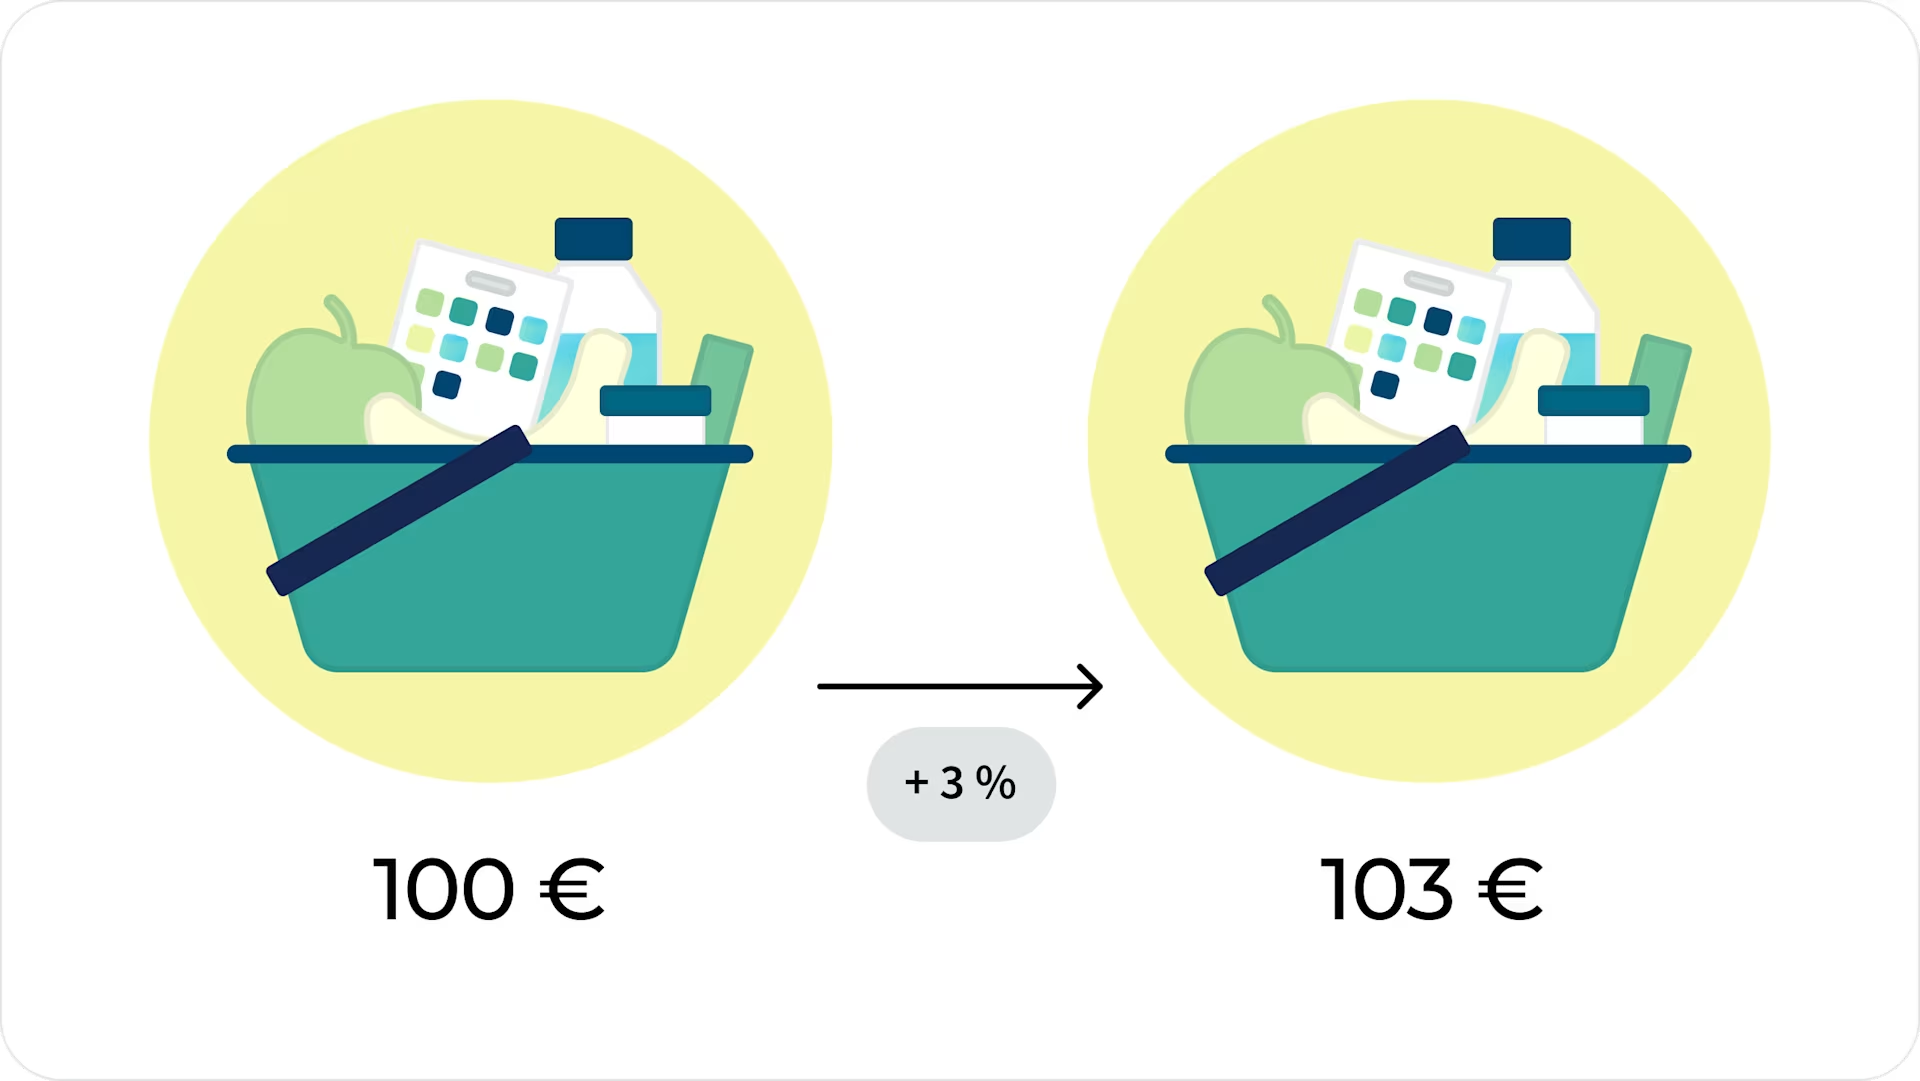
Auf deinem Geldschein steht weiterhin derselbe Betrag. Aber du bekommst weniger dafür. Das ist der Kaufkraftverlust durch Inflation.
3 Begriffe, 3 Richtungen:
Inflation: Die Preise steigen im Durchschnitt, dein Geld verliert an Kaufkraft.
Disinflation: Die Preise steigen weiter, aber langsamer.
Deflation: Das allgemeine Preisniveau sinkt.
Sinkt die Inflationsrate, heißt das nicht, dass die Preise automatisch günstiger werden. Sie steigen zunächst nur weniger stark. Günstiger werden sie nur bei einer negativen Inflationsrate.
Wie wird Inflation gemessen und wer legt den Warenkorb fest?
Eine einzige Inflationsrate für Millionen Haushalte – kann das überhaupt passen? Nur als Durchschnitt. Denn niemand kauft exakt dieselben Lebensmittel, wohnt gleich teuer oder nutzt dieselben Verkehrsmittel.
In Deutschland berechnet das Statistische Bundesamt die Inflationsrate. Dafür beobachtet es die Preise vieler Waren und Dienstleistungen und fasst ihre Entwicklung im Verbraucherpreisindex zusammen. Das Statistische Bundesamt nutzt also einen ganz bestimmten Warenkorb.
Was steckt im Warenkorb?
Er umfasst verschiedene Bereiche des Alltags, zum Beispiel:
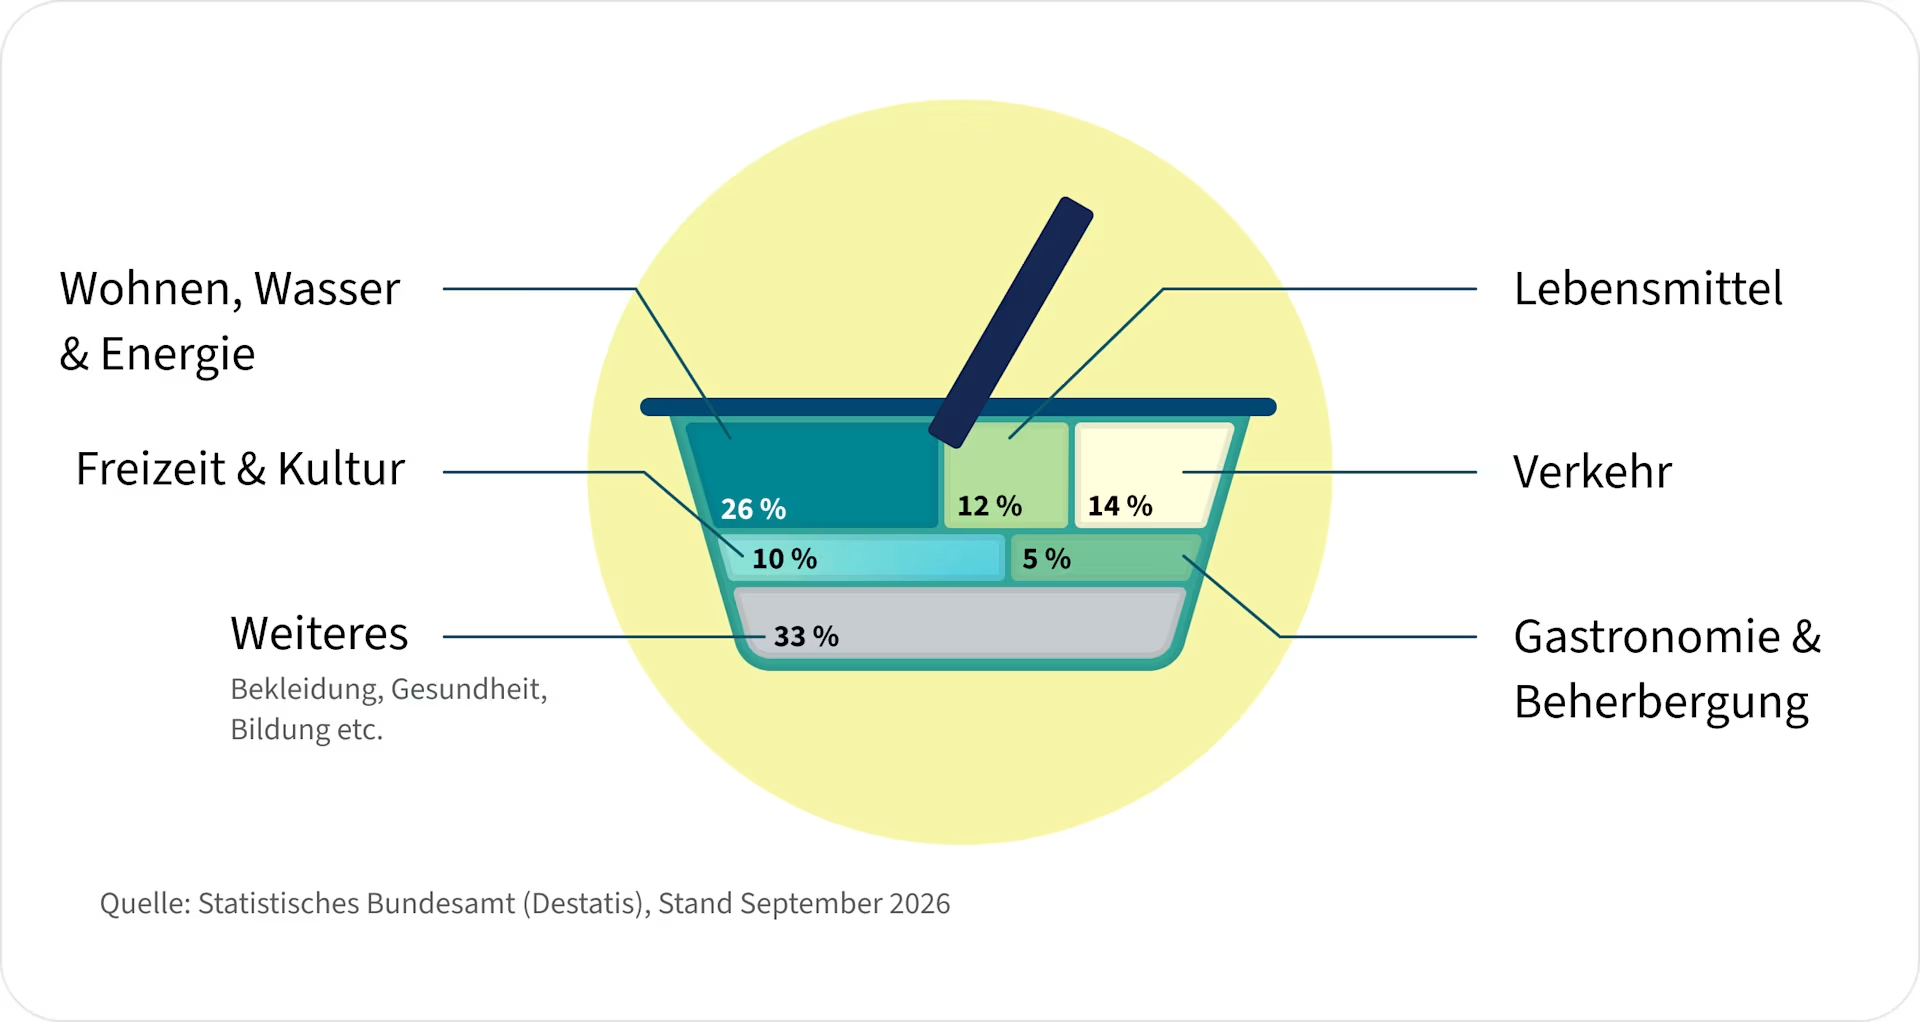
Diesen Warenkorb schiebt niemand durch einen Supermarkt. Er ist ein Rechenmodell, das zeigen soll, wie sich die Lebenshaltungskosten im Durchschnitt verändern.
Dabei zählt nicht jeder Preis gleich viel. Bereiche, für die Haushalte einen großen Teil ihres Geldes ausgeben, erhalten ein höheres Gewicht. Veränderungen bei Mieten wirken sich deshalb stärker auf den Verbraucherpreisindex aus als ein teureres Konzertticket.
Welche Ausgaben in den Warenkorb einfließen und wie stark sie gewichtet werden, bestimmt das Statistische Bundesamt auf Basis des Konsumverhaltens privater Haushalte. Die Zusammensetzung wird regelmäßig angepasst. Schließlich verändert sich mit unserem Alltag auch, wofür wir Geld ausgeben.
Wie wird daraus die Inflationsrate?
Für die Inflationsrate wird verglichen, wie sich der Preis des gesamten Warenkorbs verändert hat. Meist steht dabei der aktuelle Monat demselben Monat des Vorjahres gegenüber.
Kostet der Warenkorb 3 % mehr als im entsprechenden Vorjahresmonat, beträgt die Inflationsrate 3 %. Das bedeutet nicht, dass jedes Produkt genau 3 % teurer geworden ist. Einige Preise steigen stärker, andere bleiben gleich oder sinken. Die Inflationsrate spiegelt den Durchschnitt wider.
Warum fühlt sich Inflation für jeden anders an?
Vielleicht kommt dir die offizielle Inflationsrate zu niedrig vor. Das muss nicht bedeuten, dass sie falsch ist. Dein persönlicher Warenkorb sieht vermutlich einfach anders aus.
Gibst du viel für Miete, Energie oder Mobilität aus, spürst du Preissteigerungen in diesen Bereichen besonders stark. Auch häufige Ausgaben bleiben stärker im Gedächtnis: Ein teureres Monatsticket fällt dir regelmäßig auf. Dass ein Fernseher günstiger geworden ist, den du ohnehin nicht kaufst, hilft deinem Budget dagegen wenig.
Die offizielle Inflationsrate misst den Durchschnitt. Deine persönliche Inflation entsteht aus deinem Leben.
Wie entsteht Inflation und warum steigen die Preise?
Preise steigen nicht auf Kommando und selten aus nur einem Grund. Oft beginnt die Entwicklung an einer Stelle und wandert dann weiter: Energie wird teurer, Transporte kosten mehr, Unternehmen erhöhen ihre Preise. Aus einzelnen Preissteigerungen kann so Inflation werden. 4 Faktoren spielen dabei besonders häufig zusammen.
Nachfrage vs. Angebot
Wollen viele Menschen gleichzeitig mehr kaufen, als Unternehmen anbieten können, steigen häufig die Preise. Das gilt besonders, wenn sich die Produktion nicht kurzfristig erhöhen lässt.
Stell dir ein Konzert mit 1.000 Plätzen vor, für das 10.000 Menschen Tickets suchen. Die hohe Nachfrage trifft auf ein begrenztes Angebot. Die Ticketbörse kann somit einen höheren Preis verlangen, da unter den 10.000 Menschen sicherlich Personen sein werden, die bereit sind, mehr Geld für das Erlebnis zu bezahlen. Auf eine ganze Volkswirtschaft übertragen kann eine ähnliche Situation entstehen.
Kostensteigerung und Lieferketten
Fehlen Rohstoffe oder Bauteile, können Unternehmen weniger produzieren – das Angebot ist knapp. Gleichzeitig können höhere Kosten für Energie, Material und Transport die Preise nach oben treiben.
Die Ursachen müssen nicht im eigenen Land liegen. Werden importierte Waren oder Rohstoffe teurer, kann sich das auch auf die Preise hierzulande auswirken. Das nennt man importierte Inflation.
Löhne und Erwartungen
Steigen die Preise, fordern Beschäftigte häufig höhere Löhne, um ihre Kaufkraft zu erhalten. Erhöhen sich dadurch die Kosten der Unternehmen, können diese wiederum ihre Preise anheben. Folgen darauf erneut höhere Lohnforderungen und weitere Preissteigerungen, kann eine Lohn-Preis-Dynamik entstehen.
Nicht jede Gehaltserhöhung treibt automatisch die Inflation an. Entscheidend ist, wie sich Löhne, Produktivität, Unternehmensgewinne und Preise insgesamt entwickeln.
Auch Erwartungen können die Entwicklung verstärken. Rechnen Unternehmen mit dauerhaft höheren Kosten, berücksichtigen sie diese möglicherweise schon bei ihrer Preisgestaltung. Beschäftigte beziehen erwartete Preissteigerungen wiederum in ihre Lohnforderungen ein. So kann sich eine hohe Inflation länger halten.
Politische Entscheidungen
Auch die Politik kann beeinflussen, was du an der Kasse oder beim Bezahlen deiner Energierechnung merkst. Ob dadurch die Inflation insgesamt steigt, hängt jedoch von der jeweiligen Maßnahme und der wirtschaftlichen Lage ab.
Staatsausgaben: Wenn der Staat viel Geld für neue Projekte, Subventionen oder Sozialleistungen ausgibt, pumpt er zusätzliches Geld in den Wirtschaftskreislauf. Das erhöht die Nachfrage nach Waren und Dienstleistungen, was die Preise steigen lassen kann.
Steuern und Abgaben: Eine höhere Mehrwertsteuer, ein steigender CO₂-Preis oder zusätzliche Gebühren können bestimmte Produkte verteuern. Unternehmen geben diese Kosten oft über höhere Preise an ihre Kunden weiter.
Arbeitsmarkt und Außenpolitik: Entscheidungen über den Mindestlohn oder Handelsbeschränkungen wie Zölle können die Kosten für die Produktion erhöhen. Wenn Waren durch Handelsbarrieren teurer werden, steigt auch hier die Inflation.
Mehr Gehalt, volles Konto – trotzdem weniger Geld?
Ob Gehalt, Guthaben oder Kredit: Inflation verändert nicht den Betrag, wohl aber dessen tatsächlichen Wert. Entscheidend ist deshalb der Unterschied zwischen nominaler und realer Entwicklung.
Mehr Gehalt, trotzdem weniger Kaufkraft?
Eine Gehaltserhöhung bedeutet nicht automatisch, dass du dir mehr leisten kannst. Steigt dein Einkommen um 2 %, während die Preise um 3 % steigen, verdienst du zwar nominal mehr. Trotzdem kannst du dir davon real weniger leisten.
Ob eine Gehaltserhöhung deine finanzielle Situation verbessert, hängt also nicht nur von ihrer Höhe ab. Entscheidend ist, wie sie sich im Verhältnis zu den Preisen entwickelt.
Nominal oder real?
Nominal beschreibt den Betrag in Euro. Real zeigt, welche Kaufkraft nach Berücksichtigung der Inflation davon übrig bleibt.
Beispiel: Du verdienst monatlich 3.000 €. Nach einer Gehaltserhöhung um 2 % sind es 3.060 €. Gleichzeitig steigen die Preise um 3 %. Um dir genauso viel leisten zu können wie vorher, müsstest du nun 3.090 € verdienen. Dir fehlen also 30 € Kaufkraft im Monat.
Dein Gehalt ist nominal um 60 € gestiegen. Real ist deine Kaufkraft trotzdem um rund 1 % gesunken.
Was passiert mit deinen Ersparnissen?
Bleiben 10.000 € ein Jahr lang unverzinst auf deinem Konto, zeigt dein Kontostand am Jahresende weiterhin 10.000 €. Bei einem Kredit mit festem Zinssatz bleiben die vereinbarten Zahlungen zunächst gleich. Steigt dein Einkommen im Laufe der Zeit, kann die Rate einen kleineren Teil davon beanspruchen. Bleibt dein Einkommen dagegen unverändert, können höhere Lebenshaltungskosten die Rückzahlung sogar erschweren.
Zinsen können diesen Kaufkraftverlust abfedern. Liegt die Verzinsung aber unter der Inflationsrate, wächst dein Guthaben zwar nominal – real verliert es trotzdem an Wert.
Werden Schulden durch Inflation kleiner?
Nein. Aus 10.000 € Restschuld werden durch Inflation nicht plötzlich 9.000 €. Der nominale Betrag bleibt gleich. Im Verhältnis zum gestiegenen Preisniveau verliert die Restschuld jedoch real an Wert.
Ob dich ds tatsächlich entlastet, hängt von deinem einkommen ab. Steigt dein Einkommen, während die Rate eines festverzinsten Kredits unverändert bleibt, beansprucht sie einen kleineren Teil deines Einkommens. Hält dein Einkommen dagegen nicht mit den steigenden Preisen Schritt, können höhere Lebenshaltungskosten die Rückzahlung sogar erschweren. Bei Krediten mit variablem Zinssatz besteht zusätzlich das Risiko steigender Zinskosten.
Ob Gehalt, Guthaben oder Schulden: Der Betrag allein erzählt nur die halbe Geschichte. Entscheidend ist, welche Kaufkraft dahintersteckt. Und genau deshalb spielt Inflation auch beim langfristigen Vermögensaufbau eine wichtige Rolle.
Inflation und Vermögensaufbau: Warum Sparen allein nicht immer reicht
Du sparst über Jahre auf ein Ziel. Doch während dein Guthaben wächst, bleibt der Preis deines Ziels nicht stehen. Inflation verschiebt die Ziellinie: Für dieselbe Reise, Weiterbildung oder Altersvorsorge brauchst du später möglicherweise mehr Geld als heute geplant.
Kleine Rate, große Wirkung: Steigen die Preise beispielsweise 10 Jahre lang um durchschnittlich 2 % pro Jahr, kostet etwas, das heute 100 € kostet, danach rund 122 €. Über einen langen Zeitraum wird aus einer kleinen Rate also ein spürbarer Unterschied.
Für langfristige Ziele reicht es deshalb nicht, nur einen bestimmten Betrag anzusparen. Du solltest auch berücksichtigen, welche Kaufkraft dieser Betrag später noch hat.
Kurzfristige Reserve oder langfristiges Kapital?
Geld für eine unerwartete Rechnung muss vor allem sicher und schnell verfügbar sein. Eine solche Reserve soll dich davor schützen, andere Geldanlagen im falschen Moment verkaufen oder einen Kredit aufnehmen zu müssen. Sie muss deshalb nicht um jeden Preis die Inflation übertreffen.
Bei Geld, das du viele Jahre nicht benötigst, rückt die reale Entwicklung stärker in den Vordergrund. Hier stellt sich die Frage: Wächst dein Vermögen schneller als die Preise oder fällt es langfristig zurück?
Was bleibt von deinen Erträgen übrig?
Ob sich dein Vermögen real vermehrt, hängt nicht nur von Zinsen oder Kursgewinnen ab. Auch Inflation, Anlagekosten und Steuern beeinflussen das Ergebnis.
Vereinfacht kannst du bei einer Verzinsung so rechnen:
Nominalzins minus Inflationsrate = Realzins
Erhältst du beispielsweise 2 % Zinsen und liegt die Inflation bei 3 %, beträgt der Realzins ungefähr minus 1 %. Nach Kosten und Steuern kann die reale Entwicklung noch niedriger ausfallen.
Warum kann Investieren eine Rolle spielen?
Nicht investieren mag sich sicher anfühlen. Einen vollständigen Schutz vor Wertverlust bietet es trotzdem nicht. Bleibt dein Geld unverzinst auf dem Konto und steigen die Preise, verliert es schleichend an Kaufkraft. Auf dem Kontostand siehst du diesen Verlust nicht. Beim Bezahlen schon.
Sparen schafft finanzielle Rücklagen. Investieren eröffnet die Chance, dass dein Vermögen langfristig stärker wächst als die Preise. Eine positive reale Entwicklung ist jedoch nicht garantiert: Kurse können schwanken und Verluste sind möglich. Entscheidend sind deshalb dein Anlageziel, dein Zeitraum und das Risiko, das du tragen kannst.
Kannst du dein Geld vor Inflation schützen?
Vollständig und garantiert? Nein. Du kannst Inflation bei deiner Geldanlage berücksichtigen, aber nicht ausschalten. Manche Anlagen bieten die Chance, langfristig stärker zu wachsen als die Preise. Diese Chance gibt es jedoch nicht ohne Risiko.
Eine Anlage, die in jeder Situation zuverlässig vor Kaufkraftverlust schützt, gibt es deshalb nicht. Selbst Sachwerte wie Oldtimer-Sammlerstücke, Immobilien oder Gold können zeitweise deutlich an Wert verlieren.
Können ETFs die Inflation ausgleichen?
Ein ETF ist kein automatischer Inflationsschutz. Entscheidend ist, was in ihm steckt. Ein Aktien-ETF entwickelt sich anders als ein ETF auf Anleihen, Immobilienwerte oder Rohstoffe.
Mit einem breit gestreuten Aktien-ETF kannst du dich an vielen Unternehmen gleichzeitig beteiligen. Unternehmen können wachsen, Gewinne erzielen und steigende Kosten teilweise über höhere Preise weitergeben. Dadurch entsteht langfristig die Chance auf Kursgewinne und Ausschüttungen und somit auf eine Wertentwicklung oberhalb der Inflation.
Sicher ist das nicht. Aktienkurse können stark schwanken, Unternehmen können Gewinne verlieren und Märkte über längere Zeit fallen. Auch ein breit gestreuter ETF kann an Wert verlieren.
Kurz gesagt: ETFs ermöglichen eine breite Streuung. Ob ihre Wertentwicklung die Inflation übertrifft, hängt von den enthaltenen Anlagen und der Marktentwicklung ab.
Wie reagiert die Anlageform auf Inflation?
Anlageform | Was passiert bei Inflation? | Grenzen und Risiken |
|---|---|---|
Tagesgeld | Steigende Zinsen können einen Teil des Kaufkraftverlusts ausgleichen. | Bleibt der Zins unter der Inflation, verliert das Guthaben real an Wert. |
Festgeld | Der feste Zins schützt nur, wenn er mindestens so hoch wie die Inflation ist. | Steigt die Inflation mehr, verliert das gebundene Guthaben real an Wert. |
Anleihen | Zinsen können den Kaufkraftverlust auffangen. | Steigen die Marktzinsen, kann eine bestehende Anleihe an Wert verlieren. Verkaufst du sie vor dem Laufzeitende, sind Verluste möglich. |
Immobilien | Mieten und Immobilienwerte können mit dem Preisniveau steigen. | Kein automatischer Schutz; Kosten sowie Preis- und Standortrisiken bleiben. |
Gold | Kann in einzelnen Inflations- und Krisenphasen an Wert gewinnen. | Gold schützt nicht zuverlässig vor Inflation, zahlt keine Zinsen oder Ausschüttungen und kann stark im Preis schwanken. |
Keine dieser Anlageformen funktioniert in jeder Marktphase gleich gut. Eine breite Streuung kann Abhängigkeiten verringern, Verluste aber nicht ausschließen.
Inflation ist nicht dein einziges Auswahlkriterium
Bevor du investierst, solltest du klären, welches Ziel du verfolgst und wann du das Geld wieder brauchst. Für langfristige Ziele lassen sich zwischenzeitliche Kursschwankungen meist eher einplanen als für eine Ausgabe im nächsten Jahr. Ein langer Anlagezeitraum verhindert Verluste jedoch nicht.
Ebenso wichtig sind deine Risikobereitschaft, eine breite Streuung und die Kosten der Geldanlage. Denn Gebühren schmälern deine Rendite und erschweren es, die Inflation auszugleichen. Für kurzfristig benötigtes Geld sind schwankungsreiche Anlagen in der Regel nicht geeignet.
Inflation ist ein Grund, um dein Geld zu investieren. Sie ist kein Grund, Risiken zu übersehen.
Fazit: Beim Vermögensaufbau zählt die Kaufkraft
Dein Kontostand ist nur die halbe Wahrheit. Inflation zieht keinen Betrag von deinem Konto ab. Trotzdem kann sie dein Geld schleichend entwerten. Entscheidend ist deshalb nicht nur, wie viele Euro du besitzt, sondern was du dir später davon leisten kannst.
Sparen bleibt wichtig – besonders für Geld, das sicher und schnell verfügbar sein soll. Bei langfristigen Zielen reicht Zurücklegen allein aber möglicherweise nicht aus. Geldanlagen wie breit gestreute ETFs bieten die Chance, dass dein Vermögen stärker wächst als die Preise. Kursschwankungen und Verluste gehören jedoch dazu.
Du kannst die Inflation nicht kontrollieren. Du kannst aber entscheiden, welche Aufgabe dein Geld erfüllen soll: Kurzfristig kann die Verfügbarkeit im Vordergrund stehen. Bei langfristigen Zielen kann die reale Wertentwicklung wichtiger werden.
Häufige Fragen zur Inflation
Felix Coutandin-Freund
ETF-Professional
Felix ist seit über 15 Jahren am Kapitalmarkt investiert. Bei VisualVest sorgt er dafür, dass kompliziertes Finanzwissen verständlich wird.

Artikel weiterempfehlen
Du fandest den Artikel informativ oder hilfreich? Dann teile ihn gern mit Menschen in deinem Umfeld – vielleicht ist er auch für sie interessant.
Die Geldanlage in Fonds ist mit Risiken verbunden, die zu einem Verlust deines eingesetzten Kapitals führen können. Historische Werte oder Prognosen geben keine Garantie für die zukünftige Wertentwicklung. Bitte mach dich deshalb mit unseren Risikohinweisen vertraut.