Vermögen aufbauen: Schritt für Schritt zu deinem Finanzplan
Für deinen Vermögensaufbau brauchst du nicht den nächsten Börsen-Hype und auch nicht den einen magischen Spartipp. Du brauchst einen strukturierten Plan, der zu deinem Einkommen, deinen Zielen und deinem Umgang mit Risiko passt.
Das Wichtigste auf einen Blick
Vermögen baust du auf, indem du regelmäßig Geld zurücklegst, sinnvoll investierst und Schulden abbaust bzw. vermeidest.
Bevor du investierst, solltest du deine Einnahmen, Ausgaben, Rücklagen und Schulden kennen.
Eine finanzielle Reserve hilft dir, ungeplante Ausgaben zu bezahlen, ohne deine Geldanlage vorzeitig auflösen zu müssen.
Sparrate, Zeit, Rendite, Kosten, Steuern und Inflation beeinflussen den Vermögensaufbau.
Eine passende Anlagestrategie richtet sich nach deinem Ziel, deinem Anlagehorizont und deiner Risikotragfähigkeit.
Breite Streuung kann Einzelrisiken reduzieren, schließt Verluste aber nicht aus.
Was bedeutet es, Vermögen aufzubauen?
Vermögen ist mehr als die Zahl auf deinem Girokonto. Dazu zählt alles, was einen finanziellen Wert hat – zum Beispiel Guthaben auf Konten, Wertpapiere, Immobilien oder anderer Besitz von Wert. Davon werden deine Schulden abgezogen.
Vereinfacht gilt: Vermögen = Vermögenswerte − Schulden
Besitzt du beispielsweise Geld und Wertpapiere im Wert von 20.000 €, hast aber noch 5.000 € Schulden, beträgt dein Vermögen rechnerisch 15.000 €. Vermögen aufzubauen bedeutet, diesen Betrag langfristig zu erhöhen. Das gelingt, indem du Geld zurücklegst, Schulden abbaust und dein Geld passend zu deinen Zielen anlegst.
Sparen oder investieren: Wo liegt der Unterschied?
Beim Sparen gibst du einen Teil deines Geldes nicht aus, sondern legst ihn für später zurück. Je nachdem, wann du ihn brauchst, sollte er sicher und schnell verfügbar sein – etwa als Geldreserve oder für eine geplante Anschaffung.
Beim Investieren legst du Geld mit der Aussicht auf Erträge an, beispielsweise in Wertpapiere oder Immobilien. Dafür gehst du Risiken ein: Denn der Wert deiner Geldanlage kann schwanken und du kannst Geld verlieren.
Sparen schafft die Grundlage. Investieren eröffnet langfristige Ertragschancen. Vermögensaufbau ist deshalb nicht die Investition in ein einzelnes Finanzprodukt, sondern ein Prozess: Du ordnest deine Finanzen, legst regelmäßig Geld zurück und entscheidest, welcher Teil davon sicher verfügbar bleiben und welcher langfristig investiert werden soll.
Wie baut man Vermögen auf? Sechs Schritte
Der Vermögensaufbau beginnt nicht direkt mit der Suche nach der besten Geldanlage. Zuerst brauchst du Klarheit darüber, wo du finanziell stehst und was du erreichen möchtest. Daraus entsteht Schritt für Schritt ein Plan, der zu deinem Leben passt.
1. Verschaffe dir einen Überblick über deine Finanzen
Wie viel kommt jeden Monat rein und wohin geht dein Geld? Bevor du eine Sparrate festlegst, solltest du deine Einnahmen und Ausgaben kennen. Kurz nach dem Gehaltseingang sieht der Kontostand vielleicht noch entspannt aus. Dann werden Miete, Abos und Versicherungen abgebucht, das Wochenende war teurer als gedacht und plötzlich bleibt weniger übrig. Schau deshalb nicht nur auf eine Momentaufnahme.
Sondern: Geh deine Kontobewegungen der vergangenen Monate durch und prüfe, wie viel Geld nach allen notwendigen Ausgaben wirklich übrig bleibt. Berücksichtige dabei auch offene Kredite mit ihren monatlichen Raten und Zinsen. Besonders hohe Kreditzinsen können deinen Vermögensaufbau bremsen.
Ob du dafür eine Banking-App, eine Tabelle oder ein Haushaltsbuch nutzt, ist egal. Wichtig ist, dass du deine Zahlen kennst.
2. Lege deine finanziellen Ziele fest
„Ich möchte Vermögen aufbauen“ ist schon mal ein Anfang, aber noch kein konkretes Ziel. Überlege dir, wofür du das Geld brauchst, wie viel du dafür benötigst und wann es zur Verfügung stehen soll.
Das kann eine Reise im nächsten Jahr, eine Weiterbildung in einigen Jahren oder die Altersvorsorge in ferner Zukunft sein. Je näher dein Ziel liegt, desto wichtiger sind Sicherheit und Verfügbarkeit. Bei langfristigen Zielen hast du meist mehr Zeit, zwischenzeitliche Wertschwankungen einzuplanen.
Je nach Ziel übernimmt dein Geld eine andere Aufgabe. Diese 4 Blöcke helfen dir, den Überblick zu behalten:

Wie viel Geld du den einzelnen Bereichen zuordnest, hängt von deinen Einnahmen, deinen Ausgaben und deinen persönlichen Zielen ab. Wichtig ist, dass du zwischen Geld für den Alltag, kurzfristigen Vorhaben und dem langfristigen Vermögensaufbau unterscheidest.
3. Baue eine finanzielle Reserve auf
Die finanzielle Reserve ist wahrscheinlich der unspektakulärste Teil deines Vermögensaufbaus. Sie soll keine Renditerekorde brechen. Sie soll dir den Rücken freihalten, wenn das Leben teurer wird als geplant. Dann musst du nicht sofort einen Kredit aufnehmen oder deine Geldanlage zu einem ungünstigen Zeitpunkt auflösen.
Als Faustregel gelten häufig 2 bis 3 Monatsnettoeinkommen. Welche unerwartete Ausgabe könntest du aus deinem laufenden Einkommen bezahlen? Und wie lange könntest du deine Kosten decken, wenn dein Einkommen vorübergehend ausfällt? Je unsicherer dein Einkommen oder je höher deine finanziellen Verpflichtungen sind, desto größer kann deine Reserve ausfallen.
4. Bestimme eine realistische Sparrate
Deine Sparrate ist der Betrag, den du regelmäßig für Rücklagen, finanzielle Ziele oder Investitionen einplanst. Sie sollte ambitioniert genug sein, um dich deinem Ziel näherzubringen, gleichzeitig so realistisch, dass du sie dauerhaft durchhalten kannst.
Als Orientierung kann die 50-30-20-Regel hilfreich sein: 50 % des Einkommens für notwendige Ausgaben, 30 % für persönliche Wünsche und 20 % fürs Sparen einplanen. Ist deine Miete hoch, dein Einkommen niedrig oder unterstützt du andere Menschen finanziell, kann eine andere Aufteilung besser zu dir passen. Entscheidend sind nicht perfekte Prozentwerte, sondern eine Sparrate, die in deinem Alltag funktioniert. Auch ein kleiner regelmäßiger Betrag ist ein Anfang.
5. Entwickle eine passende Anlagestrategie
Jetzt kommt der Teil, an den viele beim Vermögensaufbau zuerst denken: das Investieren. Doch bevor du einzelne Geldanlagen vergleichst, solltest du wissen, was deine Strategie leisten soll. Geld, das du bald brauchst, muss schnell verfügbar sein. Geld für ein langfristiges Ziel kann stärker auf mögliche Erträge ausgerichtet werden.
Welche Geldanlagen infrage kommen, hängt vor allem von 3 Fragen ab:
Wann brauchst du das Geld?
Wie viel könntest du finanziell verkraften, wenn der Wert deiner Geldanlage sinkt?
Wie würdest du reagieren, wenn dein Depot über Wochen oder Monate im Minus steht?
Deine Antworten helfen dir, Sicherheit und Renditechancen passend zu gewichten. Welche Anlageformen dafür infrage kommen, zeigt das nächste Kapitel.
Das ist dir zu kompliziert? Für die richtigen Entscheidungen kann dich eine digitale Vermögensverwaltung unterstützen: Beim Robo-Advisor von VisualVest beispielsweise beantwortest du einfach einige Fragen zu deiner finanziellen Situation und deiner Risikobereitschaft. Daraus wird die passende Anlagestrategie ermittelt und dein Portfolio verwaltet. Los geht es bereits ab 25 € monatlich und zu deutlich geringeren Kosten als bei klassischen Vermögensverwaltungen. So kannst du Schritt für Schritt Vermögen aufbauen, ohne jede Anlageentscheidung selbst treffen zu müssen.
6. Automatisiere deinen Vermögensaufbau
Dein Gehalt kommt, dein Sparbetrag geht: Mit einem Dauerauftrag oder Sparplan legst du Geld zurück, bevor es im Monatsbudget verschwindet. So musst du nicht jeden Monat neu entscheiden.
Passt der Betrag irgendwann nicht mehr zu deinem Budget, kannst du ihn anpassen. Mehr braucht es für den Anfang nicht.
Welche Geldanlagen eignen sich für den Vermögensaufbau?
Die eine Geldanlage für alle Ziele gibt es nicht. Welche Anlageform zu welchem Ziel passt, zeigt der vereinfachte Vergleich:
Anlageform | Mögliche Funktion | Verfügbarkeit | Zentrale Risiken |
|---|---|---|---|
Tagesgeld | Finanzielle Reserve, kurzfristige Ziele | jederzeit | Kaufkraftverlust, variable Verzinsung |
Festgeld | Planbare Ziele | während der Laufzeit eingeschränkt | Kaufkraftverlust, eingeschränkte Verfügbarkeit |
Anleihen | Mögliche Zinserträge, planbare Laufzeiten | abhängig vom Produkt, meist erst am Ende der Laufzeit | Zins-, Kurs- und Ausfallrisiken |
Aktien | Langfristige Ertragschancen | grundsätzlich börsentäglich handelbar | Vergleichsweise starke Schwankungen und Verluste |
Fonds und ETFs | Gebündelte Anlage und mögliche breite Streuung | grundsätzlich börsentäglich handelbar bzw. rückgabefähig; Details abhängig vom Produkt | Marktschwankungen und Verluste |
Immobilien | Eigene Nutzung oder Vermietung | Verkauf meist zeitaufwendig | Finanzierungs-, Wert- und Standortrisiken |
Hinweis: Geldanlagen bergen Risiken. Mehr Infos findest du unter https://www.visualvest.de/rechtliches/risikohinweise
Warum Zeit beim Vermögensaufbau so wichtig ist
Beim Vermögensaufbau zählt nicht nur, wie viel du zurücklegst, sondern auch, wie lange dein Geld angelegt bleibt. Wer früher beginnt, kann häufiger einzahlen und möglichen Erträgen mehr Zeit geben.
Wie funktioniert der Zinseszinseffekt?
Im Idealfall wirft eine Geldanlage Erträge in Form von Dividenden, Zinsen oder Ausschüttungen ab. Legst du diese erzielten Erträge wieder an, können sie später selbst weitere Erträge erwirtschaften. Dein Geld wächst dann nicht nur durch deine Einzahlungen, sondern auch durch Zinsen, wiederangelegte Ausschüttungen oder Wertzuwächse. Das wird als Zinseszinseffekt bezeichnet.
Am Anfang fällt dieser Effekt kaum auf. Mit zunehmender Dauer kann er stärker ins Gewicht fallen – vorausgesetzt, die Geldanlage entwickelt sich positiv.
Beispiel: 100 € monatlich über 30 Jahre
Du legst 30 Jahre lang jeden Monat 100 € zurück. Was daraus rechnerisch mit Zinseszins werden kann, zeigt der Vergleich:
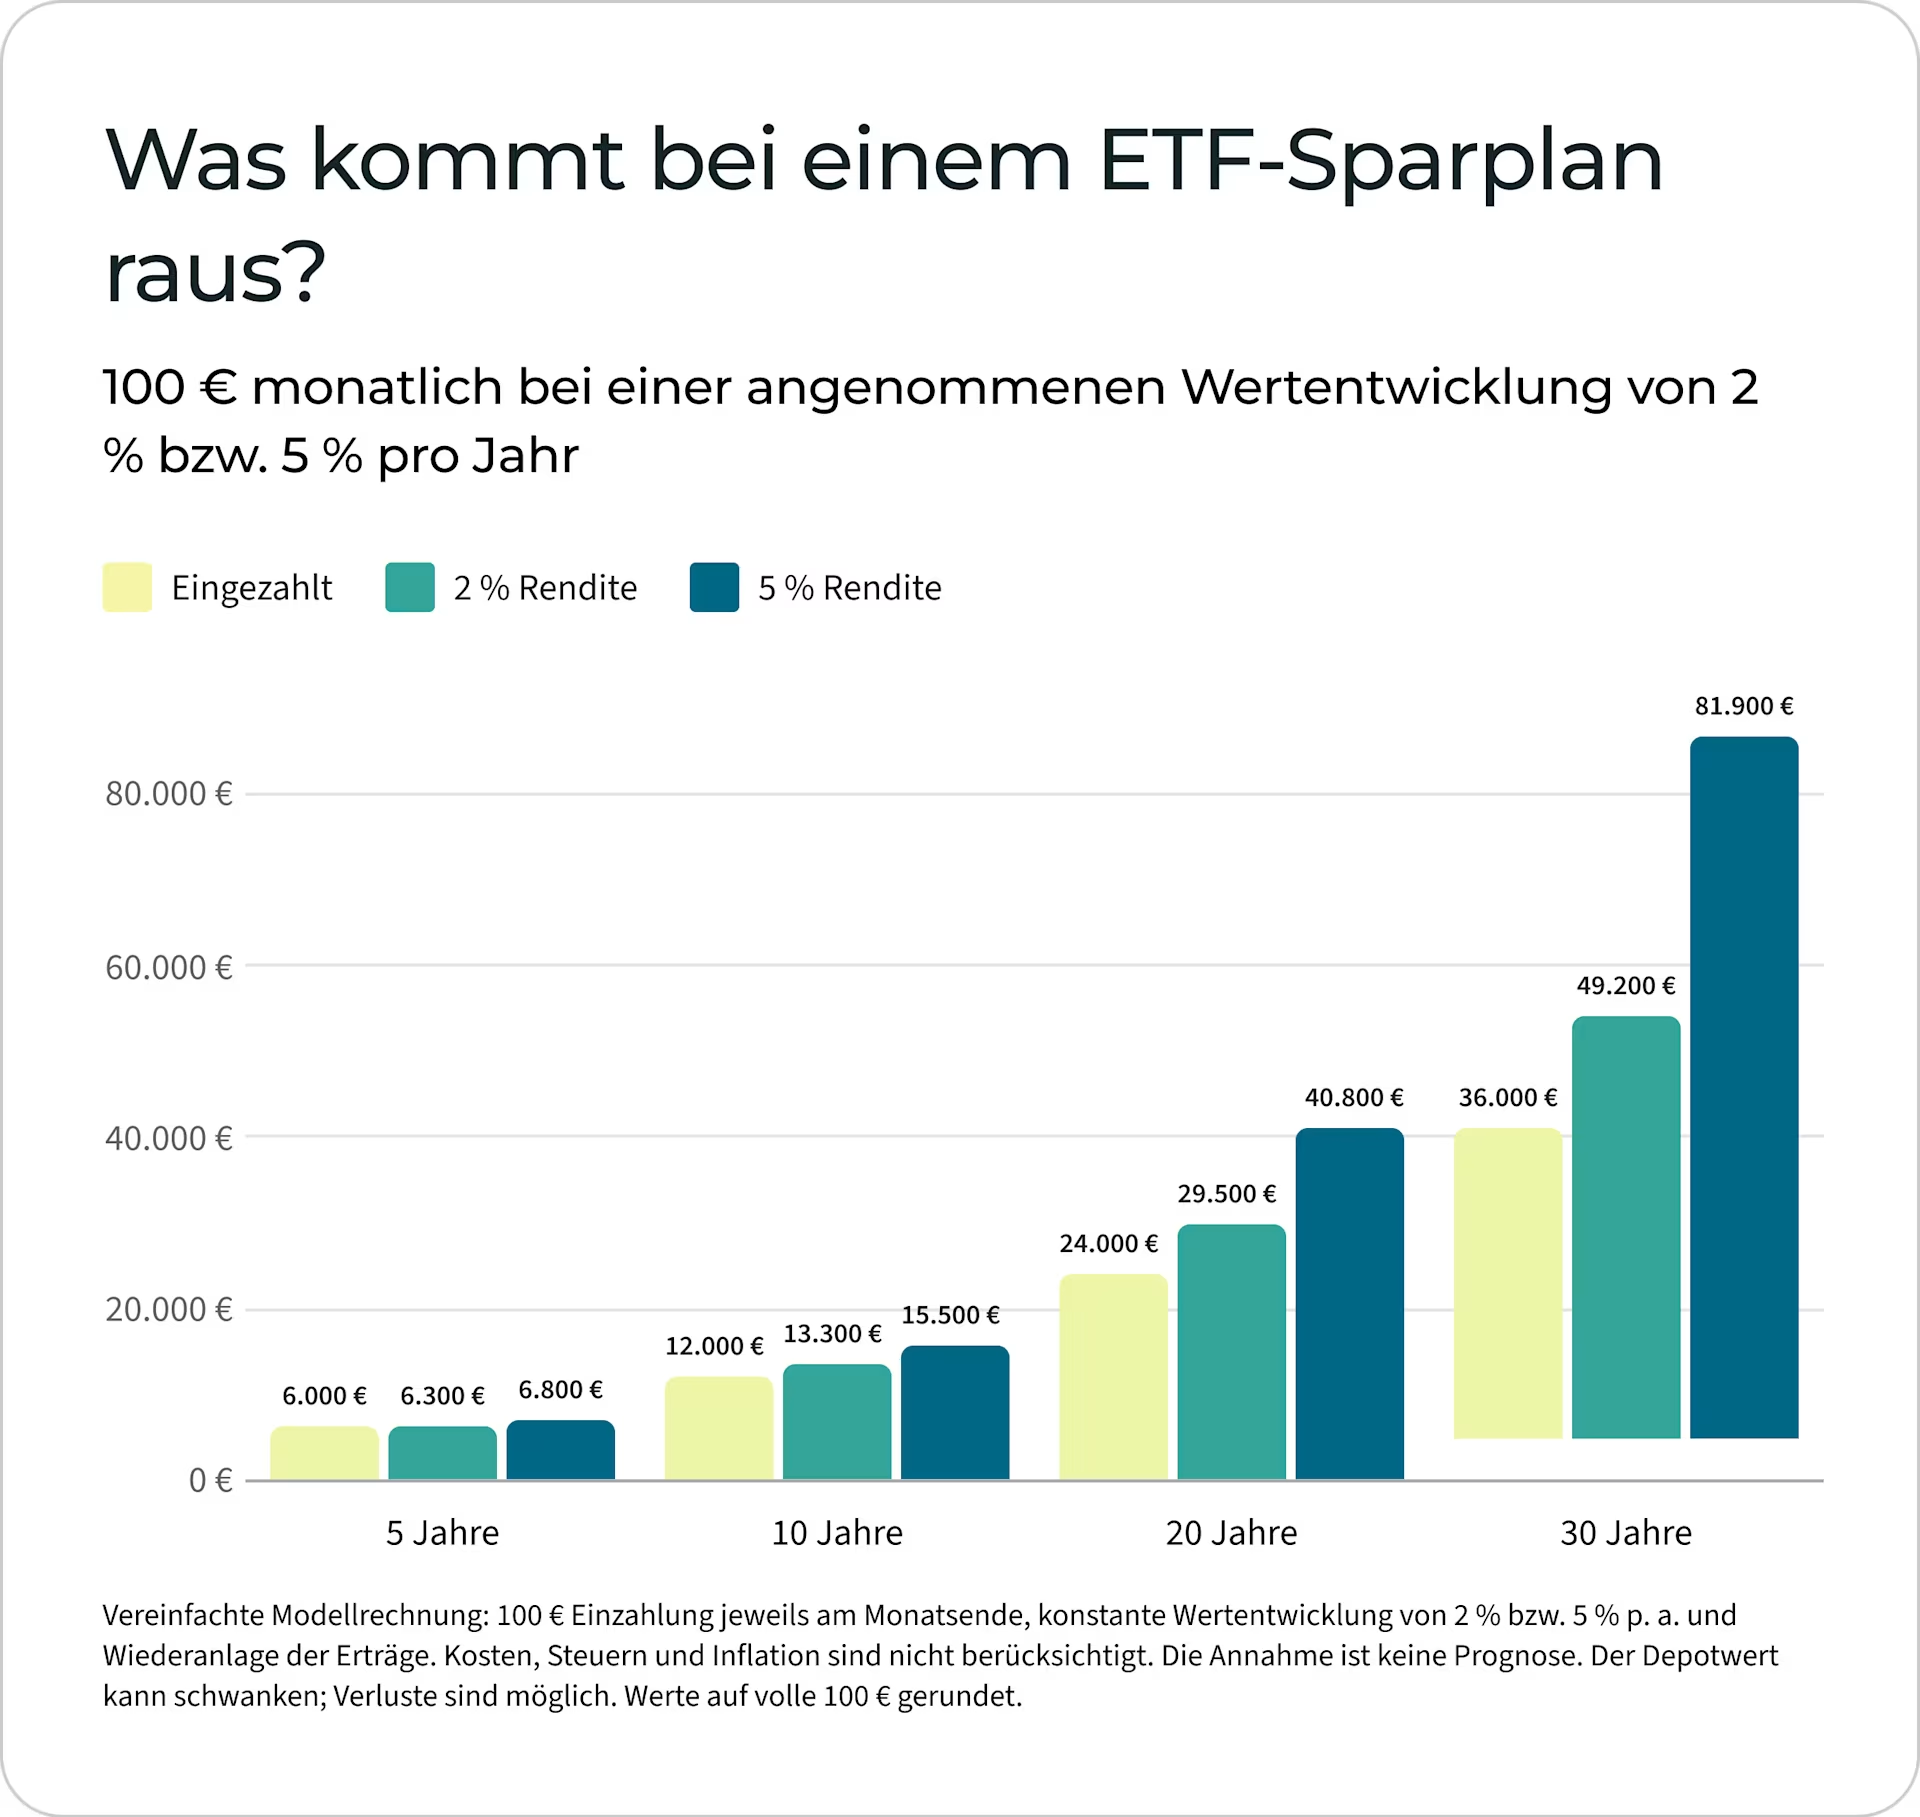
Das Beispiel zeigt, dass du für den Einstieg keine hohe Summe brauchst. Wer später beginnt, kann die kürzere Zeit teilweise durch höhere Einzahlungen ausgleichen. Eine höhere Rendite lässt sich dagegen nicht verlässlich einplanen.
Wie findest du die passende Balance zwischen Sicherheit und Renditechancen?
Hohe Ertragschancen, jederzeit Zugriff auf dein Geld und kaum Verlustrisiko: Diese drei Wünsche lassen sich mit einer Geldanlage nicht vollständig verbinden. Du musst deshalb entscheiden, welche Ziele für dich besonders wichtig sind.Das magische Dreieck der Geldanlage
Das magische Dreieck stellt die drei Ziele Sicherheit, Renditechance und Verfügbarkeit gegenüber. Sie stehen in Konkurrenz zueinander: Gewichtest du zwei Ziele besonders stark, musst du beim dritten meist Abstriche machen. Die Texte zwischen den Ecken zeigen, welcher Kompromiss dabei entsteht.
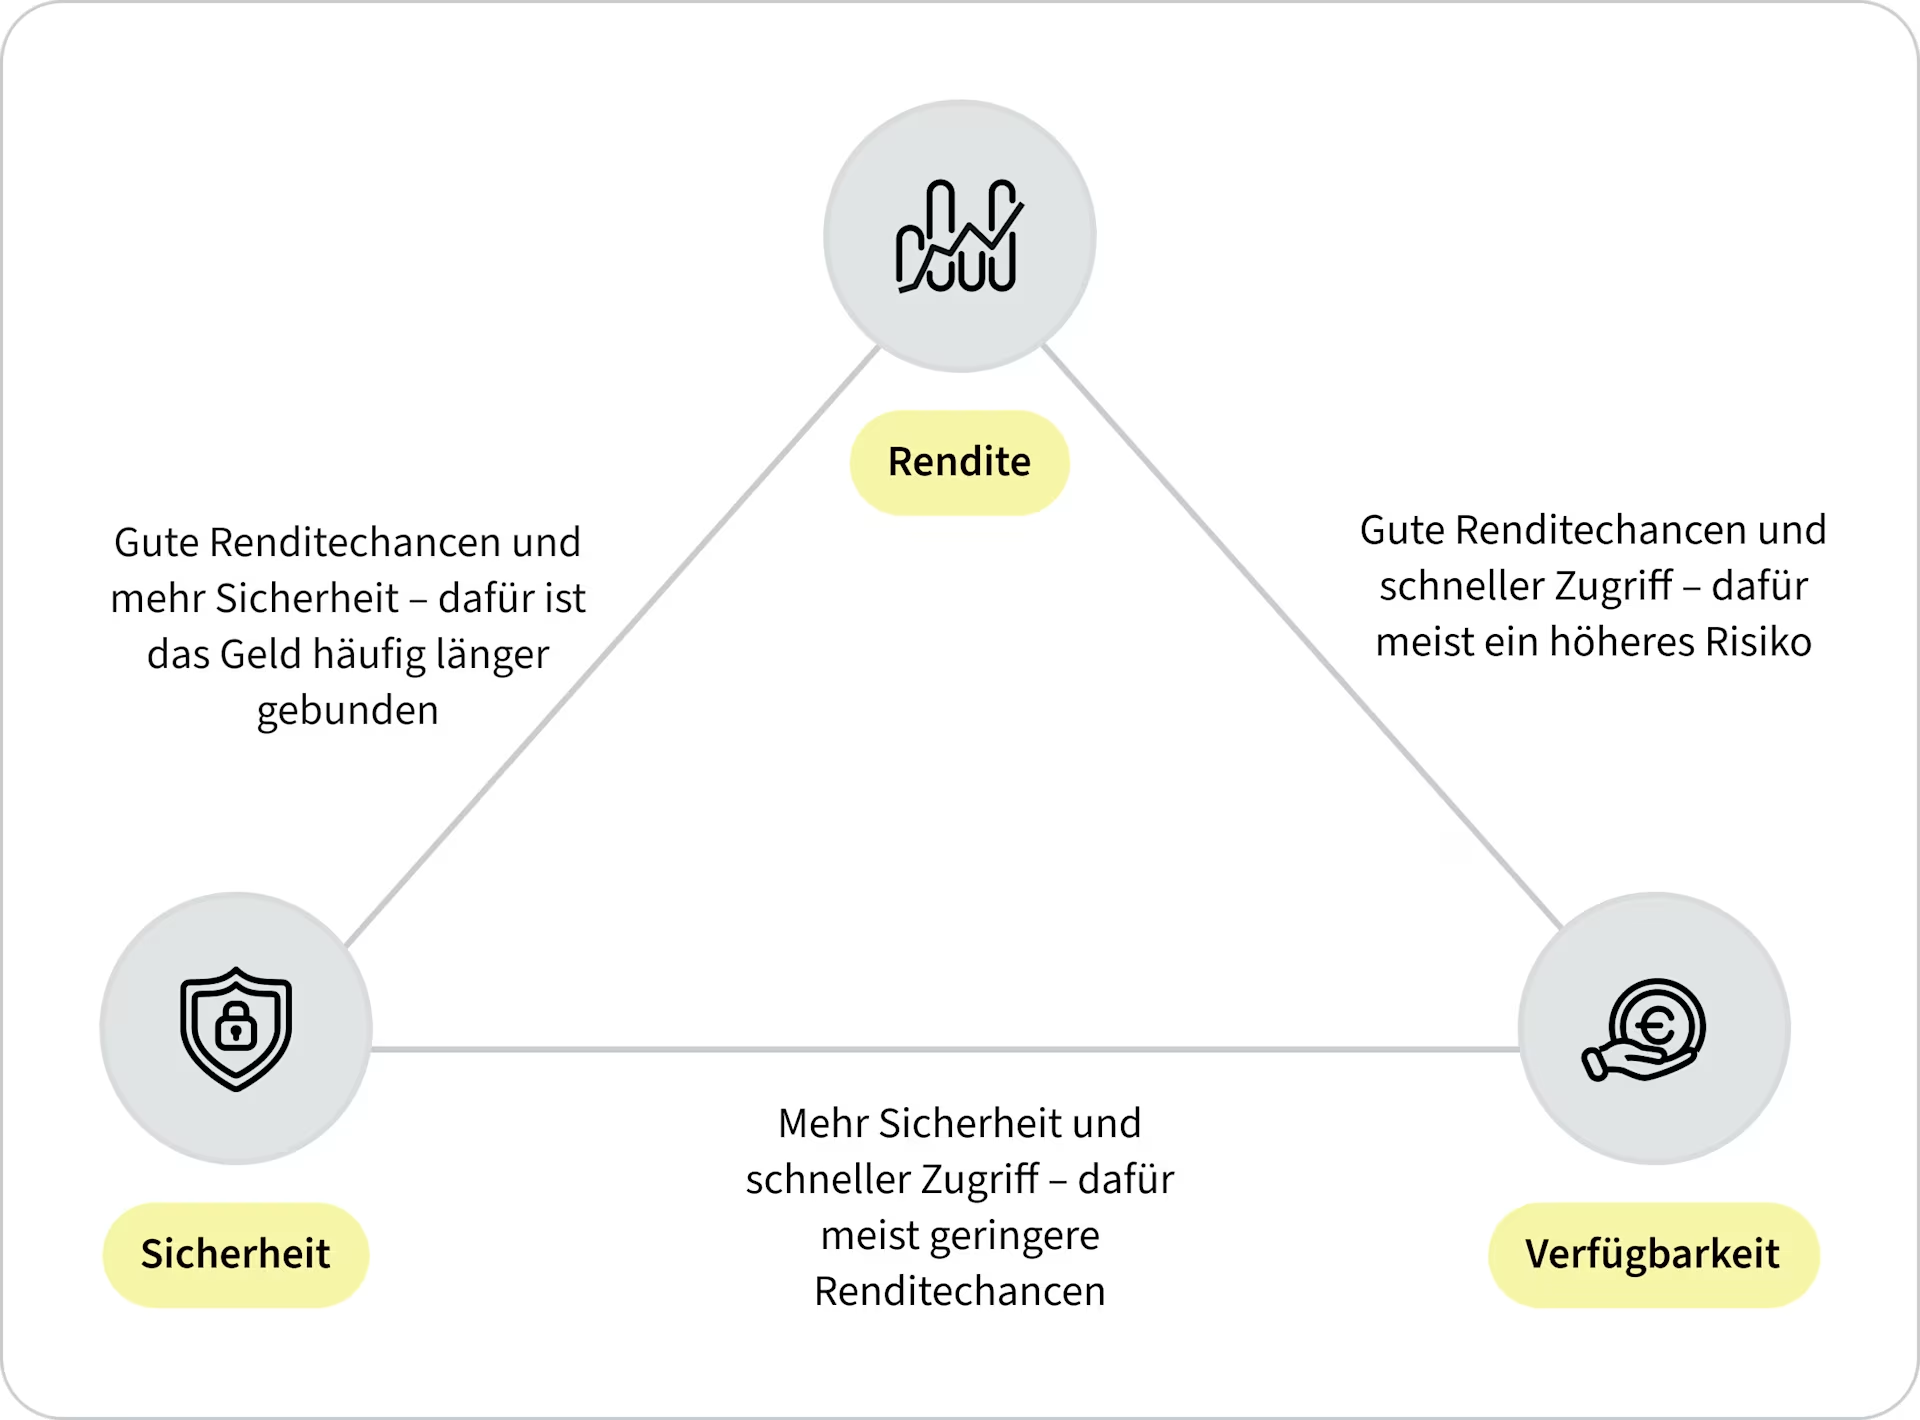
Welche Balance zu dir passt, hängt davon ab, wann du dein Geld brauchst und welche Verluste du finanziell tragen kannst.
Risikobereitschaft oder Risikotragfähigkeit?
Beim Risiko zählen 2 unterschiedliche Fragen:
Wie viel Risiko möchtest du eingehen? Das ist deine Risikobereitschaft.
Wie viel Risiko kannst du dir leisten? Das ist deine Risikotragfähigkeit.
Vielleicht bleibst du bei fallenden Kursen entspannt. Brauchst du das investierte Geld aber bald für eine größere Ausgabe, kannst du die Schwankungen finanziell trotzdem nicht tragen. Umgekehrt kannst du einen Verlust finanziell verkraften und dich mit starken Kursschwankungen dennoch unwohl fühlen. Für deine Anlagestrategie zählt deshalb beides: wie viel Risiko du eingehen möchtest, wie viel du finanziell tragen kannst und wann du das Geld wieder brauchst.
Warum ist breite Streuung beim Vermögensaufbau wichtig?
Wenn der Erfolg deiner Geldanlage von einem einzigen Unternehmen abhängt, trifft dich dessen Entwicklung mit voller Wucht. Eine breitere Verteilung reduziert dieses Einzelrisiko: Schwächelt eine Position, fällt sie im gesamten Depot weniger stark ins Gewicht. Das nennt man Diversifikation.
Viele Anlagen bedeuten nicht automatisch breite Streuung
Fünf Aktien im Depot sehen zunächst nach Streuung aus. Gehören alle Unternehmen zur gleichen Branche oder stammen aus demselben Land, können sie jedoch ähnlich auf wirtschaftliche Veränderungen reagieren.
Auch mehrere ETFs machen ein Depot nicht automatisch breiter. Bilden sie ähnliche Indizes ab, stecken darin möglicherweise dieselben Unternehmen. Ein Branchen-ETF enthält zwar verschiedene Aktien, bleibt aber auf einen Wirtschaftsbereich konzentriert.
Entscheidend ist deshalb nicht nur die Anzahl der Anlagen, sondern ihre Zusammensetzung: Verteilt sich das Geld auf unterschiedliche Unternehmen, Branchen wie Technologie und Gesundheit, Regionen wie Europa, Nordamerika und Asien oder Anlageklassen wie Aktien und Anleihen? Ein ETF kann diese Streuung erleichtern, wenn sein Index entsprechend breit aufgestellt ist. Mehr dazu erfährst du im Artikel „ETF: Vorteile, Nachteile und die größten Mythen einfach erklärt“.
Breite Streuung verhindert keine Verluste
Breit gestreut heißt nicht unverwundbar. Gerät der gesamte Markt unter Druck, können Anlagen aus verschiedenen Branchen und Regionen gleichzeitig an Wert verlieren.
Diversifikation beseitigt dieses Marktrisiko nicht. Ihr Job ist ein anderer: Sie kann die Folgen einzelner Ausfälle abfedern.
Welche Rolle spielen Kosten, Inflation und Steuern?
5% Wertentwicklung sind nicht automatisch 5 % mehr in deiner Tasche. Kosten und Steuern gehen noch ab. Und wenn gleichzeitig die Preise steigen, kannst du dir von deinem Geld weniger kaufen.
Kosten mindern dein Anlageergebnis
Produkt-, Depot- oder Transaktionskosten gehen direkt von deinem Anlageergebnis ab. Kleine Unterschiede wirken zunächst harmlos, können sich über viele Jahre aber summieren. Ein Kostenvergleich lohnt sich daher besonders bei langfristigen Geldanlagen.
Inflation nagt an der Kaufkraft
Steigen die Preise stärker als der Wert deiner Anlage, kannst du dir für dein Geld weniger kaufen. Der Betrag auf dem Konto bleibt dabei womöglich gleich – sein tatsächlicher Wert sinkt jedoch.
Fun Fact: Auch Nichtstun ist eine Entscheidung: Geld unverzinst liegen zu lassen schützt dich zwar vor Kursschwankungen. Seine Kaufkraft kann durch die Inflation trotzdem sinken. Mehr dazu findest du in unserem Beitrag „Was ist Inflation? Ursachen, Auswirkungen und Bedeutung für dein Geld“.
Steuern bestimmen mit, was netto bleibt
Zinsen, Ausschüttungen und realisierte Kursgewinne können steuerpflichtig sein. Mit einem Freistellungsauftrag kann deine Bank deinen Sparer-Pauschbetrag berücksichtigen. Wie Ausschüttungen, Vorabpauschale und Verkäufe bei ETFs besteuert werden, erfährst du im Artikel „ETF-Steuern einfach erklärt.“
Welche Fehler können den Vermögensaufbau bremsen?
Manche Fehler bemerkst du sofort, andere erst nach Jahren. Sie können deinen Vermögensaufbau verzögern, verteuern oder riskanter machen.
Kein Puffer: Bei einer unerwarteten Rechnung musst du möglicherweise auf dein angelegtes Geld zurückgreifen. Plane daher 2–3 Monatsgehälter als Reserve ein.
Zu viel auf einmal: Eine unrealistische Sparrate hält oft nicht lange. Beginne lieber mit kleinen Beträgen und steigere dich.
Zu wenig Streuung: Ein einzelner Fehlschlag kann einen großen Teil deiner Geldanlage treffen. Investiere daher breit gestreut über Anlageklassen, Länder und Branchen hinweg.
Rendite ohne Risiko: Renditechancen gehen immer mit einem gewissen Risiko einher. Werde dir daher im Vorhinein über deine finanziellen Ziele, Risikobereitschaft und -tragfähigkeit bewusst.
Ständiges Eingreifen: Jede Schlagzeile und jeder Hype werden zum Anlass für einen Strategiewechsel. Eine ruhige Hand kann sich über lange Zeit auszahlen.
Ewiges Warten: Den perfekten Einstiegszeitpunkt gibt es meist nicht. Viel eher kommt es darauf an, regelmäßig zu investieren.
Kosten übersehen: Kleine Prozentsätze können sich über viele Jahre summieren. Vergleiche daher die Kosten vor Konto- oder Depoteröffnung.
Wie oft solltest du deinen Vermögensaufbau checken?
Dein Sparplan läuft Monat für Monat und dein Vermögensaufbau nimmt seinen Lauf. Doch wie oft solltest du eigentlich prüfen, ob noch alles zu dir und deinen Zielen passt?
Auch ohne größere Veränderungen kann es sinnvoll sein, deinen Vermögensaufbau in regelmäßigen Abständen zu überprüfen, zum Beispiel jährlich oder halbjährlich. Dabei geht es nicht darum, auf jede Bewegung an den Märkten zu reagieren. In ruhigeren Phasen musst du deshalb nicht täglich ins Depot schauen. Ein Check in größeren, festen Abständen kann genügen.
Zusätzlich lohnt sich ein Blick, wenn sich in deinem Leben finanziell etwas Wesentliches verändert – etwa durch einen neuen Job, einen Umzug, eine größere Anschaffung oder eine Familiengründung. So richtet sich dein Vermögensaufbau nach deinem Leben und nicht nach der nächsten Schlagzeile.
Fazit: Vermögensaufbau braucht kein Geheimrezept
Die Rezeptur von Coca-Cola gilt als streng gehütetes Geheimnis. Beim Vermögensaufbau ist es genau umgekehrt: Die wichtigsten Zutaten sind bekannt. Du brauchst einen Überblick über deine Finanzen, eine Sparrate, die zu deinem Leben passt, finanzielle Reserven und eine Anlagestrategie, die sich an deinen Zielen orientiert.
Wie schnell dein Vermögen wächst, lässt sich trotzdem nicht vorhersagen. Die Entwicklung deiner Geldanlage kannst du nicht kontrollieren. Du kannst aber regelmäßig Geld zurücklegen, deine Anlagen breit streuen, die Kosten im Blick behalten und deiner Strategie vor allem schön viel Zeit geben.
Häufige Fragen zum Vermögensaufbau
Felix Coutandin-Freund
ETF-Professional
Felix ist seit über 15 Jahren am Kapitalmarkt investiert. Bei VisualVest sorgt er dafür, dass kompliziertes Finanzwissen verständlich wird.

Artikel weiterempfehlen
Du fandest den Artikel informativ oder hilfreich? Dann teile ihn gern mit Menschen in deinem Umfeld – vielleicht ist er auch für sie interessant.
Die Geldanlage in Fonds ist mit Risiken verbunden, die zu einem Verlust deines eingesetzten Kapitals führen können. Historische Werte oder Prognosen geben keine Garantie für die zukünftige Wertentwicklung. Bitte mach dich deshalb mit unseren Risikohinweisen vertraut.