
All-In Fee – transparent & fair
Nur 0,6 % deines Depotvermögens pro Jahr – zzgl. Fondskosten.
Mit dem JuniorDepot im VisualVest Robo-Advisor kannst du ab 25 € monatlich in die Zukunft deines Kindes investieren – für die Ausbildung, die erste Wohnung oder jedes andere Ziel.
JuniorDepot eröffnen
Wertpapierverwahrung bei deutscher Depotbank
Tochter von Union Investment
Mehrfach ausgezeichneter Testsieger
Ein Depot, das auf die Bedürfnisse deines Kindes zugeschnitten ist: Du musst kein*e Finanz-Expert*in sein, um eine Strategie für dein Kind zu wählen. Wir unterstützen dich dabei, ein Portfolio zu finden, das zu deinem Risikoprofil passt. Unsere Expert*innen übernehmen die Auswahl der ETFs und passen die Zusammensetzung kontinuierlich an, damit das Depot stets im Einklang mit deinen Vorgaben bleibt.
Weltweit breit gestreut investieren: Wir setzen nicht alles auf eine Karte. Um das Risiko zu minimieren, verteilen wir das Kapital deines Kindes über viele verschiedene Bereiche. Durch diese breite Streuung (Diversifikation) können sich Bewegungen in einzelnen Märkten gegenseitig ausgleichen. Das Ziel ist eine stabilere Struktur, die auch bei Schwankungen an den Finanzmärkten eine solide Basis bietet.
Die Kombination aus Technologie und menschlicher Expertise: Wir nutzen die Vorteile moderner Technik und menschlicher Erfahrung: Während unsere KI „Malina“ präzise Marktdaten liefert, treffen unsere Expert*innen die strategischen Entscheidungen. Durch dieses Zusammenspiel aus Technologie und menschlicher Intelligenz arbeiten wir daran, die ETF-Zusammensetzung für dein Kind so effizient wie möglich zu gestalten.

Einfach ausgezeichnet für deine Knete.
Unsere Auszeichnungen sind das Ergebnis konsequenter Qualität. Ob Anlagestrategien, Transparenz oder Service – führende Fachredaktionen bestätigen: Auf VisualVest ist Verlass.
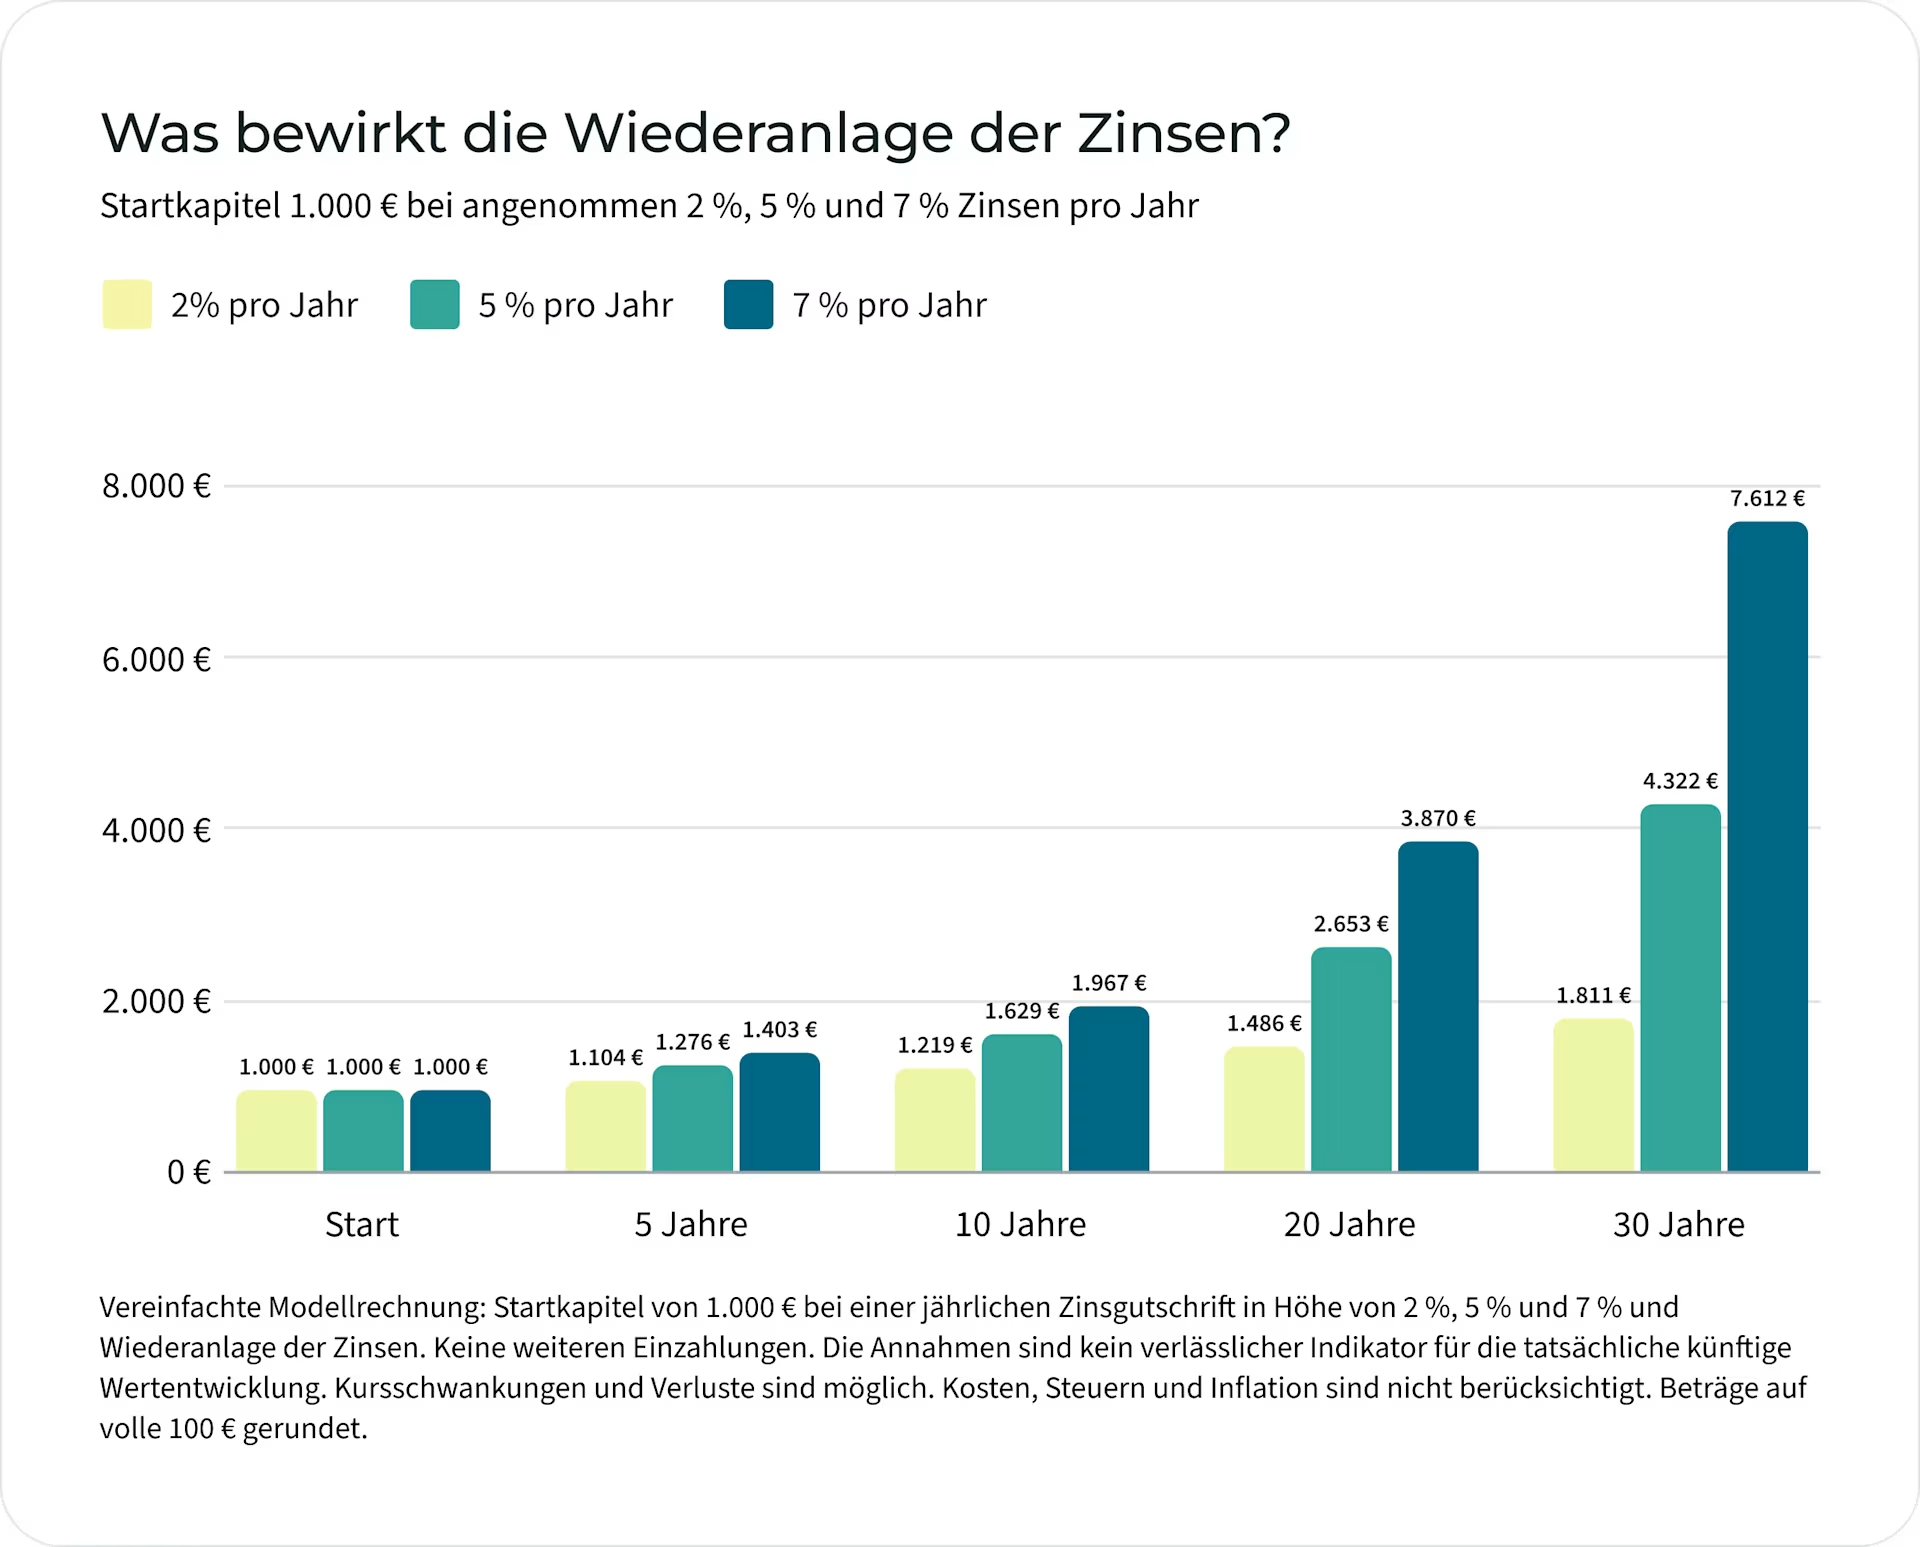
Stell dir vor, du hättest einen kleinen Klumpen Knete. Du formst daraus eine kleine Kugel. Jetzt passiert das Magische: Anstatt dass die Knete einfach nur liegen bleibt, wächst sie mit jedem Tag ein kleines Stückchen dazu. Aus der Kugel wird ein Ball, aus dem Ball ein riesiger Schneeball, der immer schneller rollt und immer mehr Material einsammelt.
Genau so funktioniert Zinseszins-Effekt: Dein Erspartes ist die Knete. Die Erträge sind das zusätzliche Material, das immer wieder an den Klumpen kleben bleibt. Je länger du den Klumpen rollst, desto massiver wird er – ganz ohne dass du selbst noch mehr Knete hinzufügen musst.
Breit gestreute ETF-Portfolios
Nach finanziellen Kriterien (Performance, Volumen, Risiko etc.) bewertet und überwacht
Streuung in bis zu vier Anlageklassen (Aktien, Anleihen, Rohstoffe, Geldmarkt)
Breit gestreute ETF-Portfolios
Berücksichtigung von ökologischen, sozialen und ökonomischen Aspekten bei der ETF-Auswahl
Streuung in bis zu drei Anlageklassen (Aktien, Anleihen, Geldmarkt)
Du hast die Wahl zwischen den klassischen VestFolios und den nachhaltigkeitsorientierten GreenFolios.
Mit unserem JuniorDepot für den Robo-Advisor helfen wir dir, für die Zukunft deines Kindes zu investieren – ohne versteckte Gebühren. Wir investieren für dein Kind in breit gestreute ETF-Portfolios.
Nur 0,6 % deines Depotvermögens pro Jahr – zzgl. Fondskosten.

Unser Portfoliomanagement überwacht dein Portfolio kontinuierlich.

Je früher du startest, desto größer wird der Zinseszins-Effekt.

Deinem Kind steht der Sparer-Pauschbetrag von 1.000 Euro pro Jahr zu.

Du möchtest deinem Kind mit einfachen Mitteln erklären, wie die Geldanlage zum Beispiel mit Fonds funktioniert und was hinter einem JuniorDepot steckt? Unser PDF hilft dir mit anschaulichen Beispielen dabei:
Für die Verwaltung, Überwachung und Anpassung deiner Geldanlage berechnen wir eine Servicegebühr von 0,6 % des Depotvermögens pro Jahr. Diese Gebühr wird monatlich anhand des Depotvermögens ermittelt und einmal jährlich im Dezember abgebucht. Zusätzlich fallen Kosten für die Verwaltung der Fonds an, die sogenannten Fondskosten.
Die voraussichtlichen Kosten, die für deine Geldanlage anfallen, zeigen wir dir nach Ermittlung einer passendenden Anlagestrategie in der Kosteninformation gemäß § 63 Absatz 7 Wertpapierhandelsgesetz.
Einfache Antwort: Ja! Das JuniorDepot bietet dir die Möglichkeit, den Sparerpauschbetrag deines Kindes in Anspruch zu nehmen. Dieser steht nämlich auch Depotinhaber*innen zu, die nicht volljährig sind. Damit sind Kapitaleinkünfte bis zu einem Betrag von 1000 Euro pro Jahr steuerfrei. Durch die Kapitalerträge für dein Kind wird somit der Sparerpauschbetrag für deine eigenen Geldanlagen nicht geschmälert. Gut zu wissen: Die steuerliche Behandlung hängt immer von den persönlichen Verhältnissen des jeweiligen Anlegers bzw. der jeweiligen Anlegerin ab und kann künftig Änderungen unterworfen sein.
Bis zur Volljährigkeit hat dein Kind als minderjährige*r Depotinhaber*in keinen Zugriff auf das Depot. Einmalige sowie monatliche Sparbeträge werden vom Konto des Erziehungsberechtigten abgebucht, welche*r die Depoteröffnung gestartet hat. Gibt es zwei Erziehungsberechtige, haben jeweils beide getrennte Zugangsdaten zum Depot. Die E-Mails zur Information werden ebenfalls an beide Erziehungsberechtigten versendet. Erst wenn dein Kind die Volljährigkeit erreicht, wird der Zugriff für dich und ggf. einen weiteren Erziehungsberechtigten gesperrt und das Depot für dein Kind freigeschaltet. Dein Kind kann die Geldanlage dann weiterführen oder sich die angesparte Summe auszahlen lassen.
Wichtig: Du kannst bis 90 Tage vor dem 18. Geburtstag ein Depot für dein Kind eröffnen. Wir empfehlen aber einen Anlagezeitraum von mindestens 3 Jahren um kurzfristige Schwankungen der Finanzmärkte ausgleichen zu können. Denn das Sparen mit Fonds ist langfristig ausgerichtet. Falls du bereits VisualVest-Anleger*in bist, kannst du dein Depot im Eröffnungsprozess zum JuniorDepot einfach verknüpfen.
Ja, das ist möglich. Alleinerziehende müssen dazu lediglich eine Bestätigung über das alleinige Sorgerecht einreichen.
Bei VisualVest kannst du für dein Kind schon ab 25 € investieren. Egal oder Einmalanlage oder Sparplan. Sparpläne kannst du übrigens jederzeit beenden, senken oder im Rahmen des initial angegebenen monatlichen Budgetrahmens erhöhen. Außerdem hast du die Möglichkeit, einen dynamischen Sparplan anzulegen: Dabei legst du fest, um wie viel Prozent sich die Sparrate jährlich erhöhen soll. Auch diesen Prozentsatz kannst du jederzeit anpassen.
Die Geldanlage in Fonds ist mit Risiken verbunden, die zu einem Verlust deines eingesetzten Kapitals führen können. Historische Werte oder Prognosen geben keine Garantie für die zukünftige Wertentwicklung. Bitte mach dich deshalb mit unseren Risikohinweisen vertraut.